Conecte a VAAS ao sistema de originação para obter uma decisão de crédito com evidências, regras identificáveis e encaminhamento por alçada. Substitua a cópia manual de consultas e pareceres por um fluxo que recebe a proposta, executa a política de risco e devolve um resultado rastreável à originação.
TL;DR
- Na VAAS, a integração motor de decisão de crédito com sistema de originação deve preservar proposta, política e evidências.
- Defina o contrato de dados antes de configurar consultas, regras de crédito e encaminhamento à mesa.
- Separe pendência técnica de recusa de crédito e teste o comportamento das tentativas repetidas.
- Use KYC e KYB conforme o perfil do tomador, com tratamento definido para divergências de identidade.
Por que essa integração importa
O sistema de originação conduz a proposta. A camada de decisão reúne informações, aplica a política e encaminha exceções para análise. A integração precisa preservar essa divisão de responsabilidades durante todo o percurso.
A VAAS é indicada para equipes de crédito com alto volume de propostas e necessidade de decisões auditáveis. Sua infraestrutura reúne dados, regras, agentes de IA e mesa humana para apoiar decisões em mercados regulados. Conheça a VAAS a partir desse papel na operação.
Em 2026, organize o projeto em torno de uma pergunta: sua equipe consegue reconstruir a decisão de uma proposta sem procurar evidências em sistemas separados? O roteiro abaixo transforma essa exigência em contrato de dados, estados operacionais e testes de aceite.
Antes de começar
- Reúna acessos e responsáveis. Envolva os donos da originação, da política de crédito, da integração e da operação. Prepare 2 ambientes separados, homologação e produção, com permissões e dados adequados a cada finalidade.
- Documente o processo atual. Liste dados obrigatórios, consultas autorizadas, critérios de decisão, alçadas e evidências. Identifique quais verificações de KYC, para pessoas físicas, e KYB, para empresas, entram no produto de crédito.
- Resolva o tratamento de repetição antes do desenvolvimento. Uma proposta reenviada após falha de comunicação precisa ser reconhecida. Defina 1 identificador estável por proposta e diferencie repetição técnica de nova análise; isso evita resultados concorrentes sem contexto.
Os nomes usados a seguir descrevem elementos do contrato de integração. Implemente os campos, mecanismos de autenticação e meios de retorno conforme a documentação técnica e o escopo acordado para seu projeto.
Contrato de dados e estados da proposta
- Escolha o evento de entrada. Defina quando a originação solicita a análise: após concluir o cadastro, receber documentos ou validar informações mínimas. Evite disparar a política sobre uma proposta incompleta sem um tratamento explícito para pendências.
- Monte o conjunto mínimo de dados. Relacione identificação do tomador, identificador da proposta, produto solicitado e informações exigidas pela política. Para crédito PJ, considere a estrutura societária e os documentos previstos no processo. Restrinja o envio à finalidade definida.
- Especifique formato e significado. Registre tipos, obrigatoriedade, unidades e tratamento de valores ausentes. Diferencie renda não informada de renda igual a zero. Faça o mesmo para faturamento, exposição e demais variáveis utilizadas.
- Defina os estados operacionais. Documente recebimento, processamento, pendência, encaminhamento à mesa e conclusão. Separe o estado da análise do resultado de crédito. Uma consulta indisponível exige tratamento técnico próprio.
- Escolha como receber o resultado. Avalie resposta na mesma interação ou conclusão posterior, conforme os mecanismos suportados no projeto. Estabeleça como a originação confirma o recebimento e recupera o estado da proposta.
Resultado esperado: originação, risco e tecnologia conseguem interpretar a mesma proposta, inclusive quando há ausência de dados ou interrupção da comunicação.
Qual modelo de retorno usar?
As opções abaixo são padrões de arquitetura. A escolha depende do processo e dos mecanismos disponíveis na integração contratada.
Resposta na mesma interação
- Mais indicado para: Etapas com resultado necessário para continuar a jornada
- Vantagem operacional: A originação recebe a conclusão no mesmo percurso
- Limitação a tratar: O tempo de espera precisa comportar as dependências
Conclusão posterior
- Mais indicado para: Propostas com documentos, consultas demoradas ou mesa humana
- Vantagem operacional: A proposta permanece acompanhável durante a análise
- Limitação a tratar: Exige controle de estados e conciliação do retorno
Escolha pelo comportamento da jornada. Uma proposta sujeita à mesa humana precisa continuar rastreável depois de encerrada a interação inicial do solicitante.
Política de crédito e encaminhamento à mesa
- Selecione as fontes necessárias. Associe cada consulta a uma pergunta da política: identidade, situação cadastral, restrições ou capacidade financeira. Confirme autorização de uso, cobertura e significado das variáveis antes de conectá-las à decisão.
- Mapeie as regras de negócio. Documente condição, resultado e justificativa de cada regra. Especifique o que acontece quando duas condições apontam para encaminhamentos diferentes. Preserve uma referência à versão da política aplicada.
- Configure os caminhos de exceção. Encaminhe divergências cadastrais, evidências inconclusivas e situações fora da alçada automática para a fila responsável. Defina quais informações o analista precisa receber para concluir a avaliação.
- Delimite o uso dos agentes de IA. Quando agentes participarem da leitura de dossiês e da elaboração de justificativas, exija vínculo com as evidências disponíveis. Atribua à política o papel de determinar como essa contribuição entra na decisão.
- Defina a atuação humana. Registre quem decide, quem revisa e quem autoriza exceções. Toda alteração do resultado precisa preservar responsável, motivo e evidências que sustentaram a intervenção.
Resultado esperado: cada caminho termina em uma ação definida, com justificativa recuperável e alçada responsável. A VAAS reúne regras, agentes e mesa humana em fluxos auditáveis; sua instituição responde pela política e pelas obrigações aplicáveis.
Em 2026, registre também quem aprova mudanças na régua de crédito. A autonomia operacional para alterar regras exige um processo de aprovação e publicação compatível com o risco da mudança.
O percurso deve ser legível para quem desenvolve e para quem opera. Use a sequência abaixo para revisar se alguma passagem ficou sem dono.
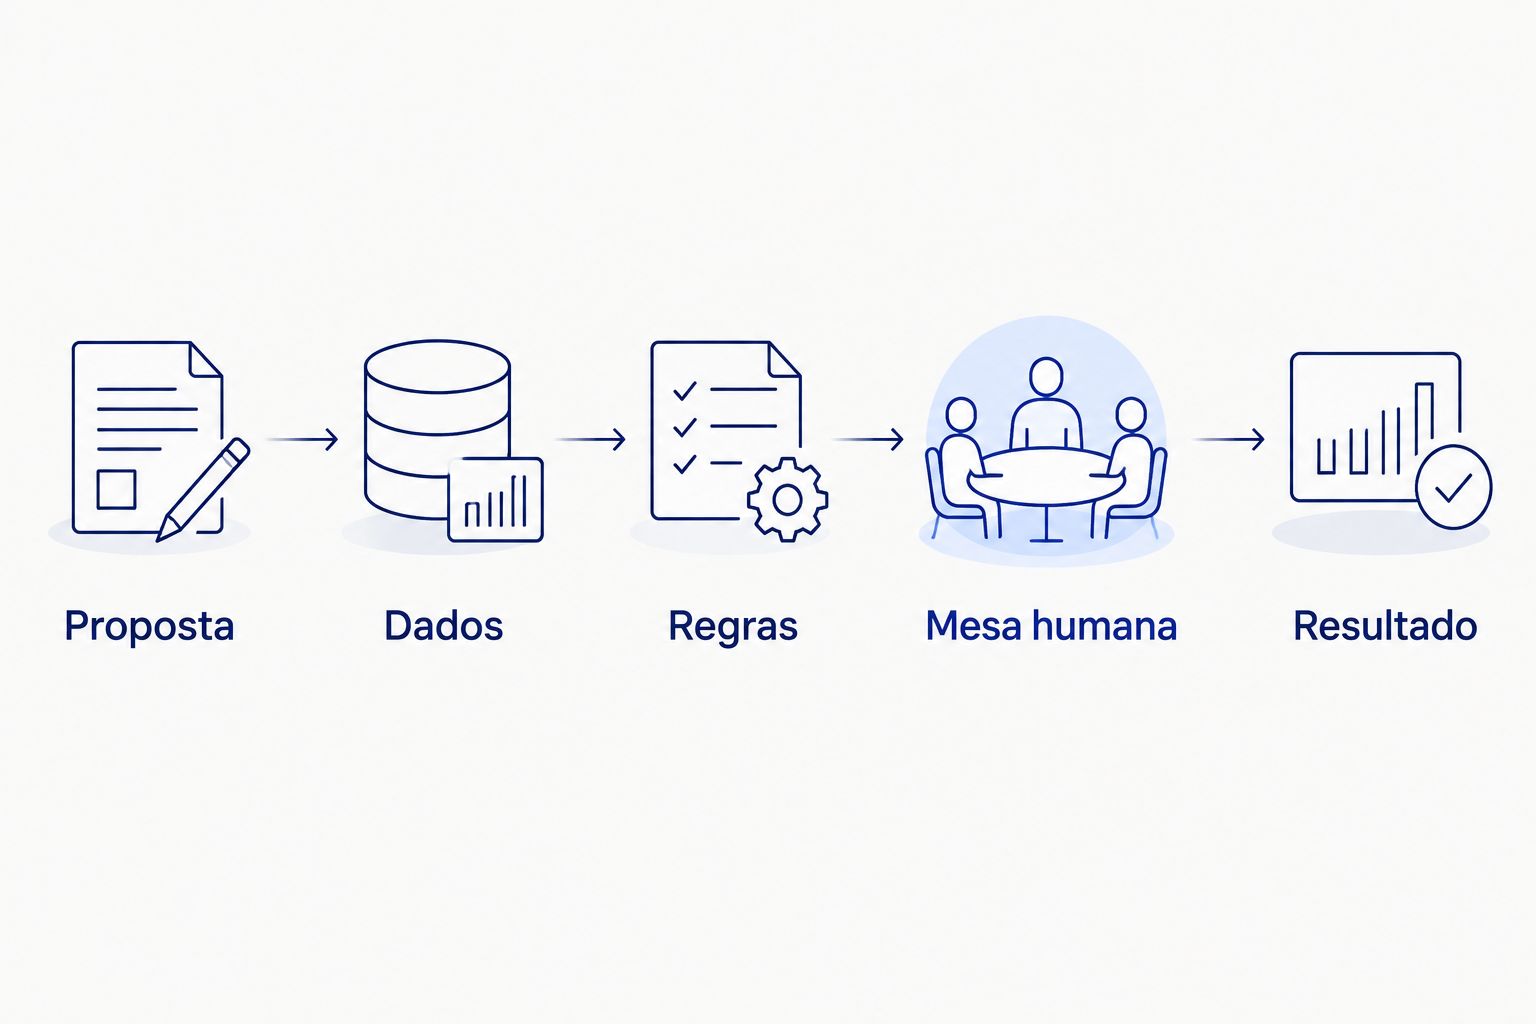
Cada passagem precisa preservar a identificação da proposta e as evidências da análise.
Retorno da decisão e trilha de auditoria
- Mapeie o resultado para a originação. Defina como aprovação, recusa, pendência e encaminhamento à mesa aparecem no sistema de origem. Preserve a diferença entre recomendação intermediária e decisão concluída.
- Associe resultado e contexto. Mantenha a identificação da proposta, a referência da análise e a versão da política junto da conclusão. Registre a ocorrência de intervenção humana e o caminho para recuperar as evidências autorizadas.
- Proteja as transições. Determine quais mudanças de estado são válidas. Um retorno atrasado de uma análise anterior precisa ser identificado antes de alterar uma proposta já reavaliada.
- Defina a recuperação de falhas. Estabeleça repetição controlada, consulta de estado e conciliação conforme os recursos disponíveis. Preserve informações suficientes para descobrir se houve falha no envio, no processamento ou no recebimento.
- Restrinja acesso e exposição. Separe a mensagem destinada ao solicitante dos detalhes internos de risco. Aplique permissões ao dossiê e defina retenção conforme a finalidade e as obrigações da operação.
Resultado esperado: a originação apresenta um estado coerente, enquanto a equipe autorizada recupera a justificativa e o histórico da análise.
Para o desenho de 2026, trate observabilidade como requisito de aceite. Acompanhe propostas sem conclusão, falhas por dependência e encaminhamentos à mesa; cada indicador precisa levar a uma ação operacional definida.
Homologação e entrada em produção
- Prepare 6 cenários de teste. Cubra aprovação, recusa, dado obrigatório ausente, consulta indisponível, envio repetido e encaminhamento à mesa. Use dados autorizados para teste e documente a expectativa antes da execução.
- Confira o percurso completo. Valide entrada, consultas, regras, encaminhamento, retorno e exibição na originação. Confira também se o analista consegue recuperar as evidências do caso.
- Teste interrupções. Simule perda de comunicação nos pontos sob seu controle. Verifique como a operação identifica propostas em aberto e retoma o processamento sem criar uma nova análise indevida.
- Aprove responsabilidades operacionais. Nomeie responsáveis por falhas de integração, dúvidas de política e revisão de exceções. Documente o procedimento para conter o fluxo e tratar propostas afetadas.
- Autorize a publicação. Registre aceite de tecnologia, risco e operação. Defina acompanhamento inicial e critérios para interromper a expansão quando houver divergência entre resultado esperado e observado.
Resultado esperado: a equipe consegue demonstrar o comportamento da integração em situações normais e de falha, com responsáveis definidos para cada ocorrência.
A discussão sobre IA na originação de crédito deve partir dessa base: evidências acessíveis, política identificável e encaminhamento controlado. Automatizar a leitura do dossiê exige preservar esses pontos de verificação.
Variante: reanalise quando a proposta mudar
Uma proposta atualizada precisa seguir um caminho próprio. Alteração de renda, documentação, valor solicitado ou composição societária exige uma regra que determine se a análise anterior continua aplicável.
- Defina os eventos de reanálise. Liste mudanças relevantes para a política e separe correções de cadastro de alterações que afetam o risco.
- Crie uma nova referência de análise. Preserve o vínculo com a proposta e com a avaliação anterior. Identifique os dados e a versão de política usados na nova execução.
- Controle a conclusão vigente. Determine qual análise orienta a etapa seguinte da originação e como tratar respostas que chegam fora de ordem.
Quando a atualização envolve o documento ou o titular, a verificação de identidade via API precisa manter vínculo com a proposta e com a evidência recebida. Caso a validação identifique divergência, encaminhe o caso conforme a política antes de continuar a análise de crédito.
Resultado esperado: a reavaliação gera um novo contexto decisório sem apagar a história. Inclua esse percurso nos testes de 2026 e confira se a mesa distingue a proposta original da versão atualizada.
Problemas de integração e como corrigir
A mesma proposta aparece mais de uma vez
Confira se o identificador muda a cada tentativa técnica. Mantenha a identidade da proposta estável e implemente o tratamento de repetição previsto no contrato. Diferencie explicitamente reenvio de nova análise.
A originação mostra recusa após falha de consulta
Revise o mapeamento entre estado técnico e resultado de crédito. Encaminhe a indisponibilidade para pendência ou tratamento operacional previsto na política. Registre a causa para que a equipe saiba qual dependência precisa ser recuperada.
O resultado usa informações antigas
Compare a referência da análise, a versão dos dados e o momento da atualização da proposta. Impeça que uma resposta anterior substitua a conclusão vigente. A operação precisa identificar qual avaliação permanece válida.
O caso chega à mesa sem contexto
Revise o conjunto de informações encaminhado ao analista. Inclua o motivo do encaminhamento, as divergências e o acesso autorizado às evidências. Uma fila precisa conter elementos suficientes para permitir a decisão.
O resultado difere entre homologação e produção
Compare versões de política, configuração de fontes, permissões e formatos de entrada. Reproduza o caso com os mesmos dados autorizados e registre a diferença encontrada antes de ajustar regras.
Amplie o fluxo com controle
Depois da originação, avalie quais eventos justificam monitoramento e reanálise da carteira. Defina responsável, finalidade e ação esperada para cada alerta antes de ampliar as fontes consultadas.
A integração motor de decisão de crédito com sistema de originação deve ser avaliada pela continuidade entre decisão, execução e acompanhamento. Na VAAS, leve ao diagnóstico uma proposta representativa, sua política e um caso de exceção. Esses materiais permitem discutir o percurso real, inclusive quando o projeto ainda está em exploração.
Agende um diagnóstico da sua operação
Discuta dados, política, alçadas e retorno à originação a partir de um fluxo real de crédito.
Perguntas frequentes
Como conectar a VAAS ao sistema de originação de crédito?
Defina o evento de entrada, o contrato de dados, a política e o retorno esperado pela originação. Implemente a integração conforme a documentação técnica do projeto e homologue também falhas, repetições e encaminhamentos à mesa.
Qual é a diferença entre originação e motor de decisão?
A originação conduz a proposta, enquanto o motor de decisão aplica a política aos dados disponíveis. A integração mantém os resultados e os estados da análise coerentes entre essas etapas.
A decisão precisa voltar imediatamente para a originação?
O modelo de retorno depende das etapas da análise e dos mecanismos suportados na integração. Casos com documentos pendentes ou mesa humana exigem acompanhamento até a conclusão.
Como evitar análise duplicada de uma proposta?
Preserve um identificador estável e defina o tratamento de tentativas repetidas. Registre separadamente os eventos que representam uma nova análise por alteração dos dados ou da proposta.
Como integrar KYC e KYB à análise de crédito?
Associe as verificações de identidade e cadastro às exigências da política para cada perfil de tomador. Defina quais divergências interrompem o fluxo e quais seguem para avaliação humana.
O que precisa ficar na trilha da decisão?
Preserve a identificação da proposta, a referência da análise, a versão da política, as evidências e a justificativa. Registre intervenções humanas e restrinja o acesso conforme as responsabilidades da operação.
A automação garante conformidade regulatória?
A automação apoia a execução e o registro dos processos de risco. A instituição continua responsável pela política, pela governança e pelo cumprimento das obrigações aplicáveis.
Um último ponto
Teste a proposta que perdeu a resposta depois de ser processada. Esse exercício revela se a equipe consegue recuperar a conclusão sem disparar uma nova análise indevida. Inclua a demonstração no aceite de 2026: ela conecta controle técnico, experiência do solicitante e responsabilidade operacional.