Para identificar uma conta bolsão antes da fiscalização do Bacen, cruze o cadastro do titular com a origem, o destino e a finalidade dos recursos movimentados, verificando se cada operação permite identificar quem efetivamente paga e recebe. Priorize situações em que a conta concentra recursos de terceiros sem segregação, conciliação ou justificativa documental suficiente. O diagnóstico depende da rastreabilidade dos recursos e da análise do contexto; volume elevado, isoladamente, não comprova irregularidade.
TL;DR
- Como identificar conta bolsão antes da fiscalização do Bacen: cruze KYB, transações e conciliação para investigar a rastreabilidade.
- O Bacen deve encontrar uma decisão documentada, com evidências, responsáveis e critérios reproduzíveis.
- Priorize divergências entre titular, atividade declarada, usuários efetivos e beneficiários dos recursos.
- Encaminhe inconsistências à mesa de decisão com alçada definida; documente a conclusão e o acompanhamento.
Por que isso importa
Uma conta que reúne pagamentos de terceiros exige visibilidade sobre a operação subjacente. Quando cadastro, movimentação e controles internos ficam separados, você perde capacidade de explicar o caminho do dinheiro e a responsabilidade de cada participante.
Em 2026, estruture a revisão para responder a uma pergunta concreta: sua equipe consegue reconstruir uma movimentação, identificar os envolvidos e apresentar a justificativa da decisão? O guia de monitoramento de transações para fintechs aprofunda a organização desse acompanhamento.
Defina também o escopo da análise. O uso da expressão conta bolsão exige cuidado: reunir recursos em uma estrutura operacional demanda avaliação do arranjo, dos contratos, da identificação das partes e dos controles aplicáveis.
Como identificar uma conta bolsão antes da fiscalização do Bacen?
Comece pela diferença entre quem aparece como titular e quem efetivamente utiliza a conta ou recebe os recursos. Depois, confronte essa diferença com contratos, registros transacionais e controles de conciliação. A sequência abaixo organiza uma investigação interna; adapte os critérios à sua política de risco.
1. Cadastro
Confirme a atividade econômica, a estrutura societária, os representantes e o beneficiário final da pessoa jurídica. KYB é a verificação da empresa; a identificação do beneficiário final busca entender a pessoa natural que, em última instância, detém ou controla a estrutura, conforme os critérios aplicáveis.
Compare o cadastro com o funcionamento declarado da operação. Se a empresa informa que recebe por vendas próprias, peça evidências que expliquem recebimentos associados a negócios de terceiros. Registre a divergência e a resposta recebida, sem transformar uma inconsistência inicial em conclusão automática.
2. Movimentação
Relacione entradas e saídas com a finalidade econômica informada. Examine a diversidade de pagadores, a relação com os destinatários, o tempo entre recebimento e repasse e as mudanças de comportamento da conta.
Use o histórico do próprio cliente como referência. Uma alteração no fluxo merece investigação quando a documentação disponível deixa de explicar a operação; sazonalidade, expansão comercial e mudança de modelo precisam entrar na análise com evidências.
3. Conciliação
Selecione operações e reconstrua o caminho entre pagamento recebido, registro interno, obrigação comercial e destinatário final. Você precisa identificar a quem pertence cada parcela dos recursos e como o saldo correspondente é controlado.
Peça os registros necessários para essa reconstrução, respeitando finalidade, acesso e proteção de dados. Quando a conciliação depende de planilhas ou lançamentos manuais, verifique como alterações, correções e divergências ficam documentadas.
4. Dossiê
Reúna cadastro, consultas, contratos, registros transacionais e respostas do cliente em um dossiê. Para cada evidência, preserve a origem, a data da coleta, o período analisado e sua relação com o indício investigado.
Separe fatos observados, explicações apresentadas e pendências. Essa organização permite que outro analista compreenda a investigação sem depender da memória de quem iniciou o caso.
5. Decisão
Encaminhe o dossiê à alçada responsável, isto é, ao nível autorizado para decidir. A conclusão deve indicar os critérios aplicados, as evidências consideradas, o responsável e as ações de acompanhamento.
Defina na política quais situações exigem diligência adicional, revisão de limites, avaliação de continuidade do relacionamento ou outras providências cabíveis. A adoção de restrições depende da análise jurídica, contratual e regulatória aplicável ao caso.
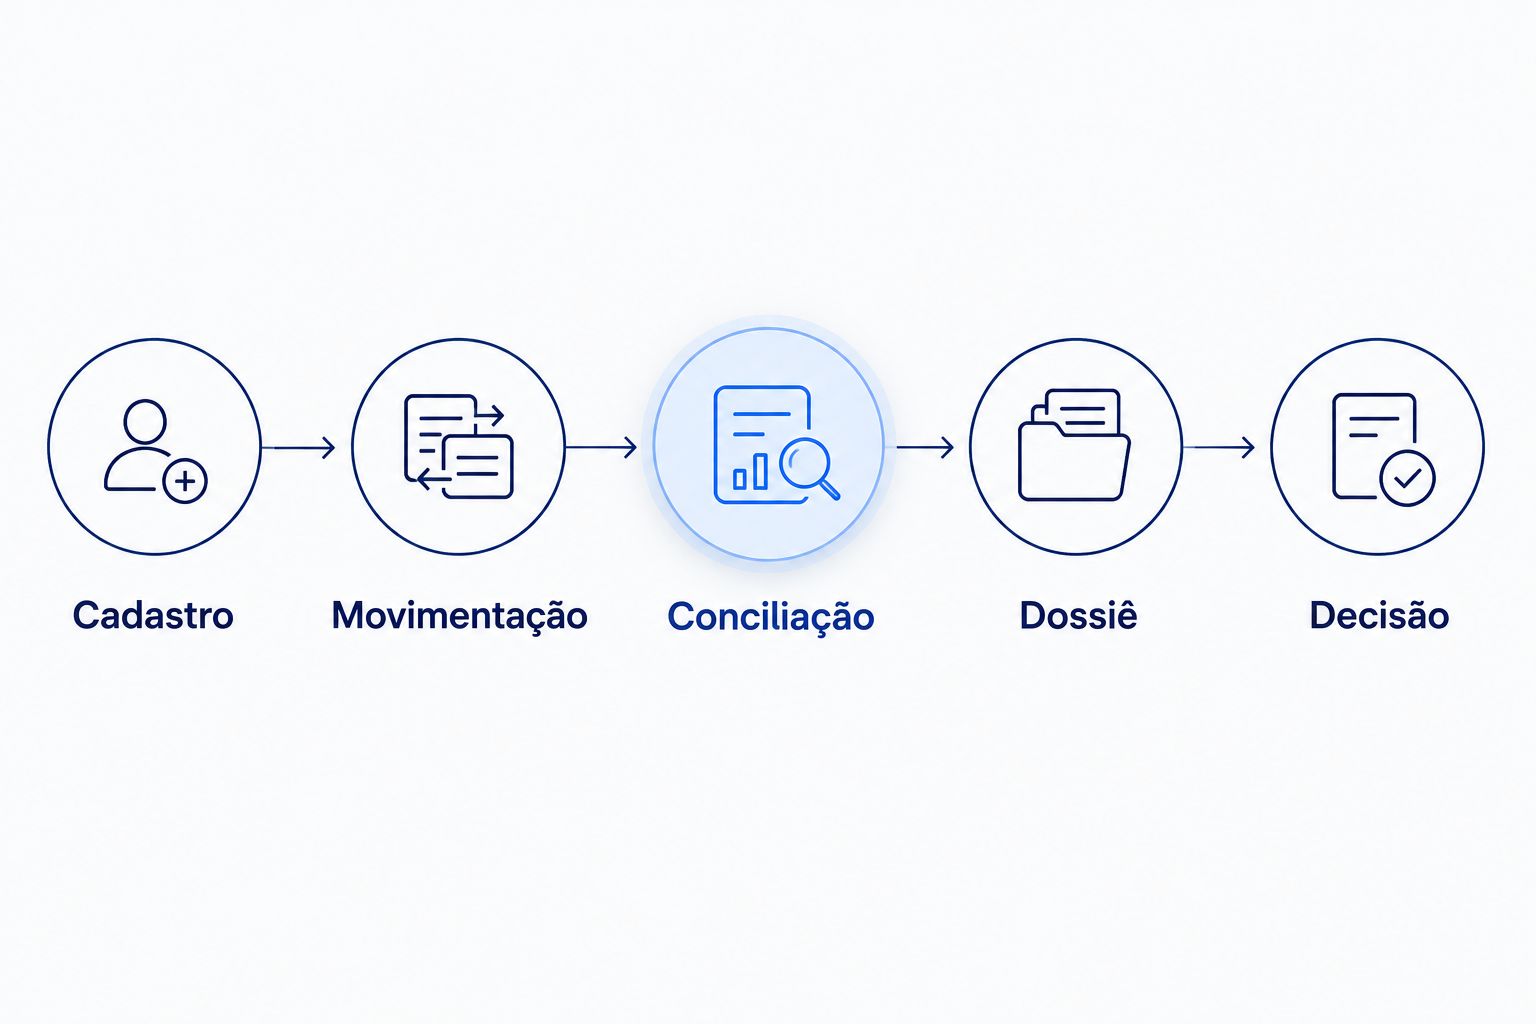
A decisão deve reunir evidências cadastrais e transacionais com uma conciliação verificável.
Quais situações merecem investigação prioritária?
Priorize combinações de sinais que comprometam a identificação das partes e a explicação econômica das operações. A tabela orienta a triagem. Cada observação precisa ser confirmada no contexto da conta e da atividade exercida.
Recebimentos de diversos terceiros
- Evidência a buscar: Relação comercial, contratos e identificação dos pagadores
- Limite da interpretação isolada: A diversidade de pagadores também existe em atividades legítimas
Repasses recorrentes a destinatários diferentes do titular
- Evidência a buscar: Obrigação subjacente e identificação dos beneficiários
- Limite da interpretação isolada: O repasse exige análise do modelo operacional
Movimentação incompatível com o cadastro
- Evidência a buscar: Atualização cadastral e documentação da atividade efetiva
- Limite da interpretação isolada: O cadastro pode estar desatualizado
Recursos sem identificação individual nos controles
- Evidência a buscar: Registros que vinculem valores a cada participante
- Limite da interpretação isolada: A apresentação agregada precisa ser examinada junto aos registros detalhados
Divergências entre saldo, repasses e registros internos
- Evidência a buscar: Histórico de conciliação, ajustes e responsáveis
- Limite da interpretação isolada: Uma divergência operacional exige apuração antes da conclusão
Evite criar uma fila baseada apenas no volume movimentado. Combine exposição, inconsistência documental e dificuldade de reconstrução dos fluxos para definir a prioridade dos casos.
Na revisão de 2026, registre também os motivos para encerrar um alerta. Uma justificativa sustentada preserva a memória da análise e permite revisar o critério quando surgirem novas informações.
Por que o risco de uma conta bolsão varia?
O risco depende da estrutura da operação e da capacidade de explicar os recursos sob análise. Use os fatores abaixo para organizar sua avaliação, sem atribuir pesos ou limites universais.
- Atividade efetiva: compare a movimentação com o serviço prestado e com o papel de cada participante. A descrição genérica do cadastro exige detalhamento quando não explica o fluxo.
- Identificação das partes: avalie a disponibilidade e a consistência das informações sobre titular, representantes, beneficiário final, pagadores e destinatários.
- Conciliação dos recursos: verifique se os registros permitem atribuir valores e obrigações aos participantes, inclusive após ajustes ou devoluções.
- Coerência documental: confronte contratos, comprovantes e registros operacionais. Documentos precisam explicar as transações examinadas.
- Governança da decisão: confirme quem investiga, quem aprova a conclusão, como exceções são autorizadas e quais eventos provocam reanálise.
Esses fatores ajudam você a distinguir uma pendência cadastral de uma investigação que exige análise transacional aprofundada. Registre essa classificação para que o tratamento corresponda ao problema encontrado.
O que deixar pronto para uma fiscalização em 2026?
Prepare um conjunto de evidências que permita acompanhar o raciocínio da equipe, da geração do alerta ao encerramento do caso. O conteúdo deve refletir a operação real e o escopo solicitado pela supervisão.
Identificação e escopo
Documente qual conta foi analisada, quem é o titular, qual período foi examinado e o que motivou a revisão. Informe as fontes consultadas e as limitações relevantes da análise.
Evite conclusões que alcancem períodos ou operações fora do material examinado. A precisão do escopo sustenta a conclusão apresentada.
Critério e versão
Preserve a regra que gerou o alerta e a versão da política utilizada. Quando houver alteração durante a investigação, explique qual critério orientou cada decisão.
Defina também como uma exceção recebe aprovação. Exceções precisam de justificativa, responsável e condições de acompanhamento.
Evidências e conclusão
Organize os documentos para que cada conclusão encontre suporte identificável. Se a equipe considerou uma explicação suficiente, registre qual evidência sustentou essa avaliação.
Se houver pendências, indique o responsável pelo tratamento e o evento que determinará a próxima revisão. O encerramento de uma tarefa interna deve corresponder ao estado real da investigação.
Proteção e acesso
Controle quem acessa o dossiê e quem pode alterar seus registros. A política de retenção deve considerar as obrigações aplicáveis e a finalidade do tratamento de dados.
O melhor teste de qualidade é entregar o dossiê a outro analista e pedir que reconstrua a decisão. Anote os pontos que exigiram explicação verbal e incorpore ao registro as informações necessárias.
Como organizar a operação sem perder o controle?
Distribua responsabilidades entre cadastro, monitoramento, compliance e a alçada decisória. Defina quem solicita documentos, quem avalia as respostas e quem acompanha as providências aprovadas.
A automação deve preservar essa divisão. Regras organizam a triagem; a mesa recebe situações que exigem contexto, julgamento ou autorização específica. Revise as regras quando os encerramentos mostrarem alertas sem utilidade ou lacunas na cobertura pretendida.
A VAAS é indicada para equipes de risco que precisam conectar dados, regras e decisão humana em fluxos auditáveis. Na automação de compliance, a VAAS reúne essas etapas e permite encaminhar casos à mesa de decisão, com dossiê, alçada e trilha.
Os agentes de IA da VAAS podem apoiar a leitura de dossiês e a elaboração de justificativas com evidências. A equipe deve definir o escopo dessa participação e os critérios de revisão humana; a responsabilidade regulatória permanece com a instituição.
Avalie a implantação com um fluxo delimitado. A plataforma depende das fontes disponíveis, da política configurada e da qualidade dos registros recebidos. Nenhum software, por si só, garante conformidade ou confirma a natureza de uma conta.
Organize sua decisão de risco
Converse sobre cadastro, monitoramento e tratamento de alertas, mesmo durante a avaliação inicial de opções.
Quais dúvidas aparecem durante a investigação?
Uma conta com muitos recebimentos já é uma conta bolsão?
Muitos recebimentos, isoladamente, não comprovam uma conta bolsão irregular. Examine a atividade, a identificação das partes, a finalidade das operações e a conciliação dos recursos antes de classificar o caso.
Posso encerrar a análise com o KYB aprovado?
O KYB aprovado cobre a avaliação cadastral realizada naquele escopo. Para investigar a movimentação, você também precisa relacionar transações, participantes e documentos que expliquem o uso efetivo da conta.
Devo bloquear a conta quando surgir um alerta?
Um alerta exige tratamento conforme a política e as obrigações aplicáveis. Defina previamente os critérios, as alçadas e as condições para medidas restritivas, preservando os fundamentos e a aprovação de cada decisão.
FAQ
Como identificar conta bolsão antes da fiscalização do Bacen em 2026?
Cruze cadastro, movimentação e conciliação para verificar quem utiliza os recursos e qual é a finalidade das operações. Reúna as divergências em um dossiê e encaminhe a conclusão à alçada responsável.
Qual é o principal sinal para investigar uma conta bolsão?
A dificuldade de identificar a quem pertencem os recursos e por que eles transitam pela conta exige investigação prioritária. Combine esse sinal com o cadastro, os contratos e os registros transacionais.
Uma conta que recebe dinheiro de terceiros é sempre irregular?
O recebimento de recursos de terceiros, isoladamente, não determina irregularidade. A avaliação depende do arranjo operacional, da atividade, da identificação das partes e das obrigações aplicáveis.
Quem deve decidir sobre uma conta suspeita?
A decisão deve seguir a alçada definida pela instituição. Registre o responsável, os critérios utilizados, as evidências e as providências aprovadas.
Que documentos preciso reunir para analisar a conta?
Reúna cadastro, estrutura societária, contratos, registros transacionais e controles de conciliação pertinentes ao caso. Preserve a origem e a data das evidências, respeitando as regras de acesso e proteção de dados.
A VAAS garante que uma conta bolsão será detectada?
A VAAS apoia a decisão ao conectar dados, regras, agentes de IA e mesa humana em fluxos auditáveis. A detecção depende do escopo das fontes, da configuração da política e da análise das evidências; a plataforma não garante conformidade.
Um último ponto
Na sua revisão de 2026, escolha um caso encerrado e tente reconstruí-lo usando somente o dossiê. Verifique se você encontra a origem dos recursos, a identificação dos envolvidos e o fundamento da conclusão.
Se a reconstrução exigir mensagens privadas ou a memória do analista, registre o que falta e corrija o fluxo. Uma decisão defensável precisa continuar compreensível depois que a equipe muda.