Crediário é uma forma de vender a prazo em que o consumidor paga a compra em parcelas, conforme as condições contratadas com a loja ou com a instituição responsável pelo financiamento. Para o varejista, decidir com segurança exige verificar identidade, avaliar capacidade de pagamento e aplicar uma política de crédito com evidências registradas. Em 2026, o controle deve alcançar a aprovação, as exceções e o acompanhamento da carteira.
TL;DR
- Crediário exige análise de identidade, capacidade de pagamento e política de crédito antes da aprovação.
- VAAS é indicada para equipes de risco que precisam conectar dados, regras e decisão humana em fluxos auditáveis.
- KYC ajuda a verificar o cliente; a análise de crédito avalia o risco de inadimplência.
- Defina quem assume o risco, quem aprova exceções e quais evidências sustentam cada decisão.
Por que isso importa para o varejo
Uma venda aprovada cria uma exposição que continua depois da entrega. Você precisa saber quem deve pagar, qual obrigação foi assumida e como acompanhar o recebimento.
A qualidade do crediário depende da decisão e da capacidade de explicá-la. Uma consulta isolada deixa perguntas operacionais em aberto: qual regra autorizou a compra, qual informação estava disponível e quem aprovou a exceção?
A VAAS reúne dados, regras e mesa de decisão humana para equipes de compliance, prevenção a fraudes e crédito. No varejo, essa abordagem conecta a análise ao controle sobre a operação.
O que é crediário e como varejistas decidem crédito com segurança em 2026?
O crediário permite que você venda agora e receba conforme um calendário de parcelas. A estrutura contratual define quem concede o crédito, quem recebe os pagamentos e quem assume a inadimplência.
Antes de desenhar a aprovação, identifique essas responsabilidades. O nome usado no balcão não esclarece, sozinho, como o financiamento funciona.
Crediário próprio
- Como funciona: O varejista concede o crédito e administra o recebimento conforme sua estrutura
- Melhor para: Operações que pretendem gerir a política e a carteira
- Ponto de atenção: Exige capacidade de análise, acompanhamento e cobrança
Crediário com instituição parceira
- Como funciona: A concessão e as responsabilidades seguem o contrato com a instituição
- Melhor para: Operações que buscam estruturar a oferta com um concedente de crédito
- Ponto de atenção: Critérios, dados e divisão de risco precisam estar claros
Parcelamento no cartão
- Como funciona: A compra utiliza o limite e as condições do cartão
- Melhor para: Vendas a clientes que já utilizam esse meio de pagamento
- Ponto de atenção: Aprovação e liquidação seguem as regras dos participantes
A comparação orienta a escolha do modelo. Para decidir uma proposta individual, você ainda precisa verificar o comprador, aplicar critérios documentados e registrar o resultado.
Crediário próprio: controle sobre a política e a carteira
O crediário próprio concentra decisões importantes na operação do varejista. Você define critérios de aceitação, organiza a análise e acompanha os recebíveis dentro da estrutura adotada.
A vantagem é controlar a política. A contrapartida é assumir as responsabilidades correspondentes: qualidade cadastral, exposição por cliente, tratamento de atrasos e revisão das decisões. Escolha essa estrutura quando houver capacidade operacional para gerir a carteira.
Crediário com parceiro: responsabilidades definidas em contrato
Na operação com parceiro, examine quem concede o crédito e como as informações circulam. A divisão de responsabilidades precisa cobrir aprovação, atendimento, cobrança, contestação e tratamento de dados.
Essa estrutura atende operações que buscam apoio especializado na concessão. Sua limitação é a dependência das condições acordadas e dos processos entre as partes. Avalie o contrato junto com o fluxo operacional.
Como organizar uma decisão de crediário defensável
Uma decisão defensável permite reconstruir o caminho entre a proposta e o resultado. Você identifica os dados utilizados, a regra aplicada e a responsabilidade pela aprovação.
Use a sequência abaixo como roteiro de desenho do processo. Cada etapa precisa ter uma saída clara para impedir que pendências avancem como se fossem aprovações.
- Definir responsabilidades. Identifique o concedente, o responsável pela política, as alçadas de aprovação e a equipe que acompanha a carteira. Documente também quem pode alterar regras.
- Validar identidade. Organize o KYC, processo de conhecimento e verificação do cliente. Trate divergências cadastrais e indícios de fraude antes de concluir a concessão.
- Avaliar capacidade. Analise informações pertinentes à capacidade de pagamento e ao histórico de crédito. Registre a origem e a data dos dados usados.
- Aplicar política. Transforme os critérios aprovados em regras operacionais. Defina o tratamento de informação ausente, divergência, reprovação e encaminhamento para análise.
- Resolver exceções. Direcione casos fora da regra para a alçada competente. Exija justificativa e evidências para qualquer mudança no resultado proposto.
- Monitorar carteira. Acompanhe pagamentos, atrasos e mudanças relevantes para reavaliar a exposição. Preserve o vínculo entre a decisão original e as ações posteriores.
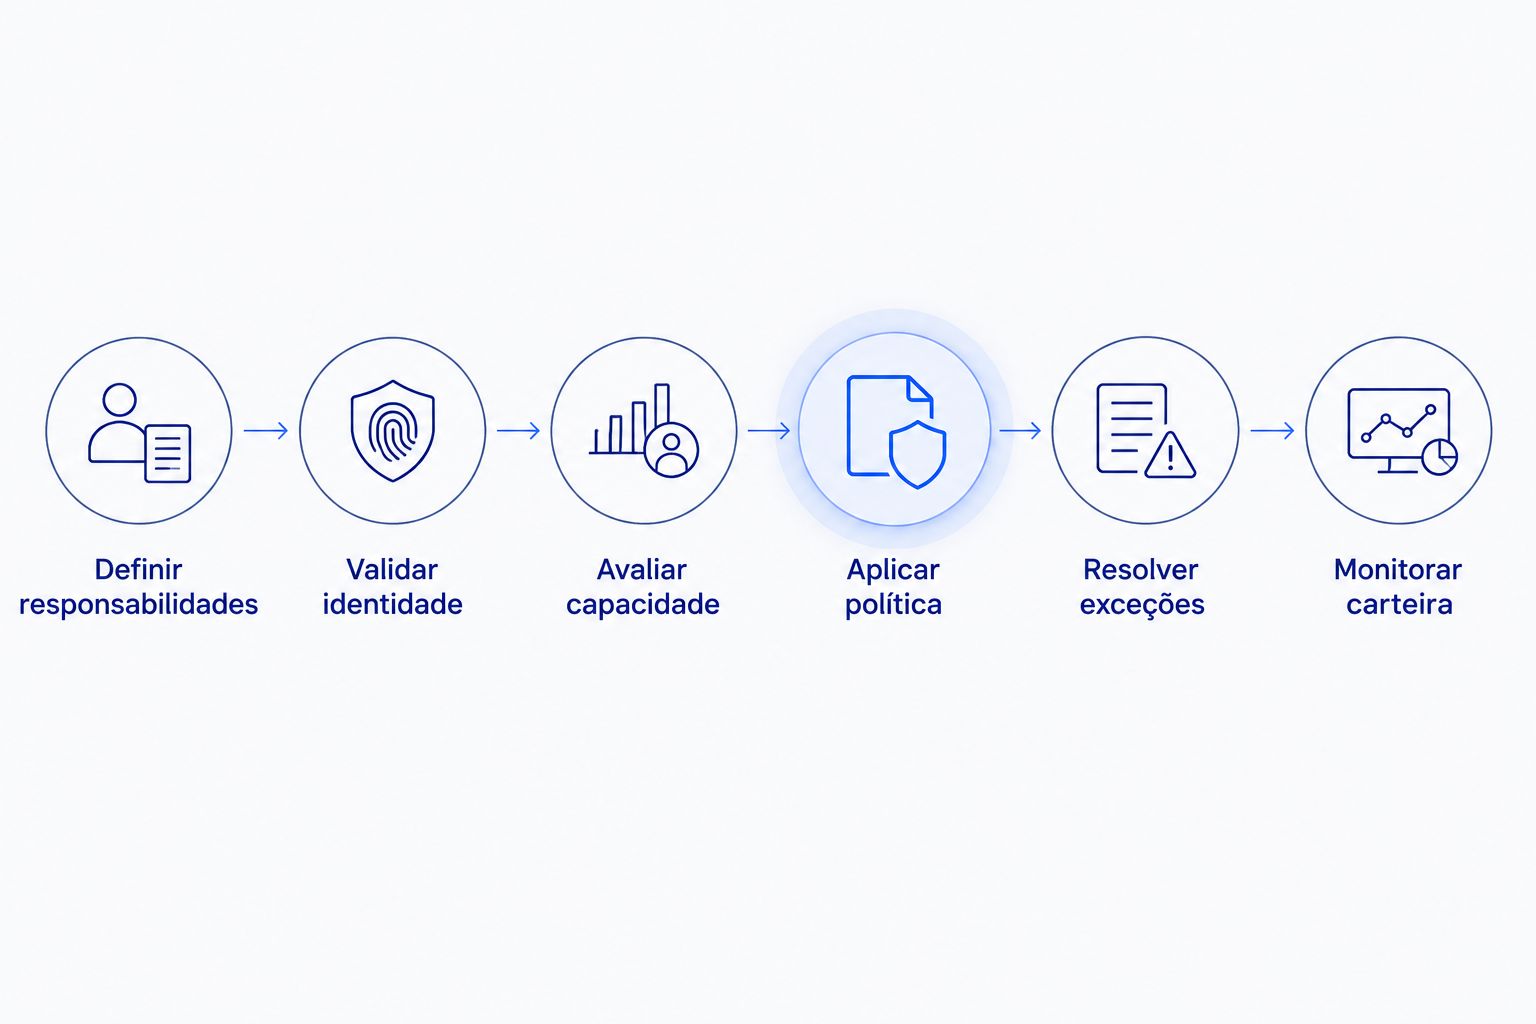
A aprovação integra identidade, política, alçada e acompanhamento da exposição.
O que registrar no dossiê da proposta
O dossiê reúne as informações que sustentam a análise. Ele deve permitir que outra pessoa compreenda a decisão sem depender da memória do atendente ou do analista.
Inclua a identificação da proposta, as evidências consultadas, as pendências encontradas e o resultado. Acrescente a versão da política, a justificativa da exceção e o responsável pela aprovação quando houver intervenção humana.
Defina acesso e retenção conforme a finalidade, a necessidade e as obrigações aplicáveis. Copiar dados sem critério para arquivos paralelos dificulta o controle sobre informações pessoais.
Como tratar indisponibilidade e informação ausente
Uma fonte indisponível precisa ter tratamento próprio na política de crediário. Aprovar, interromper ou encaminhar a proposta são decisões que exigem critérios prévios.
Separe ausência de informação de resultado desfavorável. Em 2026, essa distinção deve aparecer na fila e nos registros, para que a equipe entenda o motivo real da pendência e tome a ação adequada.
Por que a análise de crediário varia entre operações?
A régua deve refletir a exposição assumida e as responsabilidades da empresa. Reaproveitar critérios de outra operação sem avaliar o contexto prejudica a coerência entre política e decisão.
Os principais fatores para desenhar a análise são:
- Responsabilidade pelo risco: quem suporta a inadimplência e quais obrigações ficam com cada participante.
- Perfil das propostas: características dos clientes, das compras e da exposição pretendida.
- Qualidade dos dados: consistência, atualidade e disponibilidade das informações usadas na análise.
- Risco de fraude: divergências de identidade e sinais que exigem verificação adicional.
- Política e alçadas: critérios de aprovação, limites de atuação e tratamento de exceções.
- Acompanhamento da carteira: informações sobre pagamentos e atrasos que sustentam a revisão das regras.
Defina os critérios antes de automatizar. Uma regra precisa ter objetivo, responsável e forma de acompanhamento. A equipe também precisa saber quando interromper o fluxo e pedir análise adicional.
Como dados, regras e mesa humana se complementam
Dados fornecem evidências para a análise. Regras transformam a política em critérios executáveis, e a mesa humana resolve situações que exigem julgamento dentro de uma alçada definida.
Esse desenho ajuda a separar trabalho repetitivo de decisão excepcional. A equipe consegue reservar a análise individual para os casos previstos na política, preservando os motivos do encaminhamento.
Ao avaliar a consolidação de bureaus de crédito em um único motor, examine como cada informação participa da decisão. A consulta só tem função operacional quando existe um tratamento definido para seu resultado.
Onde a infraestrutura de decisão entra
VAAS é indicada para equipes de risco que precisam conectar dados, regras e decisão humana em fluxos auditáveis. A plataforma atende compliance, prevenção a fraudes e crédito, com recursos para organizar fluxos e encaminhar análises à mesa de decisão.
O benefício para a operação está em reunir componentes da análise sob regras e registros definidos. A implantação exige mapear a política, os dados necessários, as integrações e as alçadas. A infraestrutura apoia a execução; a empresa continua responsável por sua política e pelas obrigações aplicáveis.
Agentes de IA podem apoiar a leitura de dossiês e apresentar justificativas, conforme o fluxo configurado. A equipe deve definir quais evidências precisam acompanhar essa análise e quando a decisão exige avaliação humana.
Para avaliar a VAAS no seu fluxo de crediário, leve uma proposta aprovada, uma recusada e uma exceção ao diagnóstico. Você consegue discutir necessidades concretas mesmo durante a exploração inicial de opções.
Avalie seu fluxo de decisão
Converse sobre dados, regras, alçadas e evidências para sua operação de crédito.
Como acompanhar o crediário depois da aprovação
Em 2026, o acompanhamento deve conectar a política de concessão ao comportamento da carteira. Analise os resultados por versão de regra, canal e perfil de proposta, preservando contexto para interpretar diferenças.
A taxa de aprovação informa quanto passou pela régua. Ela precisa ser lida junto com atrasos, perdas, ocorrências de fraude e volume de exceções. Evite tratar crescimento de aprovação como evidência suficiente de qualidade.
Na operação diária, acompanhe também os motivos de encaminhamento e o tempo em fila. Uma concentração de pendências por informação ausente pede uma ação diferente de uma concentração por divergência de identidade.
Registre a hipótese de cada alteração de política e o responsável pela aprovação. Depois, acompanhe o comportamento das propostas submetidas à nova versão para avaliar se o objetivo foi atendido.
Ter o nome sem restrição garante aprovação no crediário?
Ter o nome sem restrição não garante aprovação no crediário. A decisão depende da política do concedente, da verificação de identidade e das informações pertinentes à capacidade de pagamento.
Para sua equipe, a orientação é aplicar os mesmos critérios documentados às propostas comparáveis. Evite substituir a análise por uma única informação cadastral.
É possível automatizar a aprovação do crediário?
É possível automatizar etapas da aprovação quando os critérios estão definidos e os dados necessários estão disponíveis. O desenho deve prever aprovação, recusa, pendência e encaminhamento para a mesa humana.
Em 2026, exija que a automação preserve a versão da regra e as evidências utilizadas. Isso permite revisar o resultado e identificar o que precisa mudar no processo.
Como reduzir o tempo de análise sem perder controle?
Reduza o tempo de análise eliminando consultas repetidas, organizando o dossiê e definindo o destino de cada tipo de pendência. Comece pelos motivos que mantêm propostas paradas na fila.
Estabeleça uma referência com os tempos observados na sua operação. Compare etapas equivalentes antes e depois de qualquer mudança, mantendo as mesmas definições de início e fim.
FAQ
O que é crediário de loja?
Crediário de loja é uma forma de venda a prazo em que o consumidor paga a compra em parcelas conforme as condições contratadas. A loja ou uma instituição parceira pode participar da concessão, conforme a estrutura da operação.
Crediário e cartão de crédito são a mesma coisa?
Crediário e cartão de crédito são formas distintas de estruturar o pagamento a prazo. No cartão, a compra utiliza o limite e as condições desse meio de pagamento; no crediário, a concessão segue a estrutura contratada para a operação.
Quem assume o risco de inadimplência no crediário?
A responsabilidade pela inadimplência depende da estrutura da operação e dos contratos entre os participantes. O varejista deve identificar essa divisão antes de definir sua política e seu fluxo de aprovação.
Qual é a diferença entre KYC e análise de crédito?
KYC trata do conhecimento e da verificação do cliente, enquanto a análise de crédito avalia o risco da concessão. As etapas se complementam na decisão do crediário.
Uma consulta ao bureau basta para aprovar crediário?
Uma consulta ao bureau fornece informações para a análise, e a aprovação depende da política do concedente. Identidade, capacidade de pagamento e sinais de fraude precisam receber o tratamento previsto no processo.
Quando uma proposta deve ir para análise humana?
Uma proposta deve ir para análise humana quando atender aos critérios de encaminhamento definidos na política. Divergências, informações insuficientes e pedidos de exceção precisam ter responsável e alçada claros.
O sistema de decisão garante conformidade regulatória?
O sistema de decisão apoia a execução e o registro dos processos. A empresa continua responsável por avaliar as obrigações aplicáveis e manter suas políticas e controles adequados.
Um último ponto
Audite uma aprovação comum, além das exceções. Escolha uma proposta concluída e tente reconstruir os dados, a política aplicada e a responsabilidade pelo resultado usando apenas o registro disponível.
Se a reconstrução depender de mensagens dispersas ou da memória da equipe, priorize a trilha antes de ampliar o fluxo em 2026. Essa verificação transforma uma preocupação abstrata com governança em uma tarefa concreta para sua operação.