O custo de um motor de credit scoring para fintechs em 2026 depende do escopo contratado: dados consultados, regras de decisão, integração, governança e operação. Para montar o orçamento, some implantação, despesas recorrentes e trabalho interno ao longo de 12 meses. Inclua consultas adicionais, reanálises e tratamento de exceções na comparação entre propostas.
TL;DR
- Quanto custa motor de credit scoring para fintechs depende de dados, integração, política de crédito e operação.
- Compare propostas pelo mesmo fluxo de decisão, incluindo consultas, exceções e monitoramento de carteira.
- VAAS atende fintechs que precisam conectar análise de crédito, regras e mesa humana em fluxos auditáveis.
- Separe o orçamento de implantação das despesas recorrentes e do esforço da equipe interna.
Quanto custa um motor de credit scoring para fintechs em 2026?
O orçamento precisa cobrir o caminho completo entre a proposta de crédito e a decisão registrada. Uma pontuação, isoladamente, deixa fora da comparação as consultas, a aplicação da política, as exceções e a manutenção do fluxo. Defina quais dessas etapas entram na contratação.
O prazo de implementação de um motor de decisão de crédito também merece avaliação no orçamento. Especifique quais entregas dependem da sua equipe e quais ficam sob responsabilidade do fornecedor.
Implantação
- O que detalhar na proposta: Configuração, integração, testes e entrada em produção
- Ponto de atenção: Critérios de aceite e responsabilidades
Plataforma
- O que detalhar na proposta: Regras, fluxos, perfis e registros de decisão
- Ponto de atenção: Recursos incluídos no escopo
Dados
- O que detalhar na proposta: Fontes, variáveis, consultas e atualização
- Ponto de atenção: Consultas adicionais e reaproveitamento permitido
Operação humana
- O que detalhar na proposta: Fila, análise de exceções e alçadas
- Ponto de atenção: Trabalho que permanece com a fintech
Manutenção
- O que detalhar na proposta: Alterações de política, testes e acompanhamento
- Ponto de atenção: Responsável por cada mudança
Monitoramento
- O que detalhar na proposta: Alertas, reanálises e acompanhamento da carteira
- Ponto de atenção: Eventos que iniciam uma nova avaliação
Peça que cada fornecedor preencha essa estrutura. Propostas com unidades de cobrança diferentes exigem uma simulação sobre o mesmo fluxo antes de qualquer comparação.
Por que essa conta importa
Você precisa decidir quanto esforço e orçamento serão necessários para colocar sua política de crédito em operação e mantê-la sob controle. Uma proposta incompleta transfere perguntas para depois da contratação: quem ajusta a regra, quem investiga uma falha e quem documenta a exceção?
No planejamento de 2026, trate essas responsabilidades como parte do escopo. O critério de escolha é a capacidade de executar decisões rastreáveis dentro da sua política, com despesas e obrigações identificadas.
Também preserve a separação entre crédito, identidade e prevenção a fraudes. Cada frente responde a perguntas próprias; o fluxo precisa mostrar como os resultados se combinam na aprovação, recusa ou análise humana.
Como montar o orçamento do motor de crédito
Monte uma planilha com implantação, recorrência e esforço interno em linhas separadas. Use a mesma janela de avaliação para todas as propostas. Uma projeção de 12 meses permite organizar o desembolso inicial e a continuidade da operação sem misturar essas parcelas.
Implantação: delimite a entrega
Descreva a jornada desde o recebimento da proposta até o registro da decisão. Inclua a entrada de dados, as consultas, as regras, o encaminhamento para análise humana e o retorno ao sistema de origem.
Para cada etapa, registre o responsável, a dependência técnica e o critério de conclusão. Determine também quem prepara os cenários de teste e quem autoriza a entrada em produção.
A entrega precisa ser verificável. Uma regra publicada deve produzir o resultado esperado nos cenários aprovados e deixar os registros necessários para a revisão posterior.
Recorrência: identifique a unidade contratada
Peça uma definição escrita da unidade usada na proposta: consulta, proposta analisada, execução de fluxo ou outra unidade contratual. Depois, descreva o que acontece quando a jornada repete uma etapa.
Uma solicitação pode passar por reenvio de documento, nova consulta ou revisão humana. Faça o fornecedor explicar o tratamento contratual desses eventos. Evite comparar unidades diferentes como se representassem a mesma entrega.
Esforço interno: registre o trabalho da fintech
Inclua as atividades de Crédito, Compliance, Fraudes, Engenharia e Operações necessárias ao projeto. Liste configuração de política, homologação, análise de exceções, revisão de acessos e acompanhamento de incidentes.
Use os registros da sua operação para estimar horas. Separe implantação de rotina recorrente e mantenha as premissas visíveis. Assim, você consegue revisar a projeção quando o desenho do fluxo mudar.
Por que o custo de um motor de credit scoring varia?
O escopo muda conforme a decisão que sua fintech precisa tomar. Compare propostas de 2026 com os mesmos requisitos e destaque estes fatores:
- Dados necessários: fontes de identidade, crédito, fraude, informações jurídicas e documentos financeiros previstos na política.
- Complexidade das regras: critérios de elegibilidade, limites, alçadas, exceções e dependências entre etapas.
- Integração: sistemas envolvidos, formato das respostas, tratamento de falhas e responsabilidades técnicas.
- Operação humana: casos encaminhados para fila, conteúdo do dossiê e justificativas exigidas na decisão.
- Governança: versionamento, perfis de acesso, registros e evidências necessários para revisão.
- Monitoramento: eventos acompanhados após a concessão e critérios para iniciar uma reanálise.
Volume também precisa entrar na simulação contratual. Informe propostas recebidas, consultas executadas e reanálises separadamente; essas medidas descrevem atividades diferentes.
Como comparar propostas sem misturar escopos
Compare a mesma decisão de crédito em todas as propostas. Escolha uma jornada real e documente quais informações entram, quais critérios são aplicados e qual resultado precisa sair. Mantenha esse roteiro durante a avaliação.
- Defina a decisão. Especifique o produto de crédito, o público e os critérios de elegibilidade. Registre o resultado esperado e quem responde pela política.
- Mapeie os dados. Liste as informações exigidas em cada etapa. Indique a origem, o tratamento de indisponibilidade e as condições para nova consulta.
- Descreva as regras. Documente aprovação, recusa e encaminhamento. Inclua as condições de exceção e a alçada responsável.
- Teste exceções. Use cenários com dados ausentes, divergências e falhas de integração. Confira o comportamento do fluxo e os registros produzidos.
- Projete a operação. Aplique as condições comerciais ao volume informado pela fintech. Acrescente esforço interno, manutenção e monitoramento previstos.
Esse roteiro organiza a comparação por entregas. Você consegue identificar qual proposta contempla a jornada e qual exige componentes ou atividades adicionais.
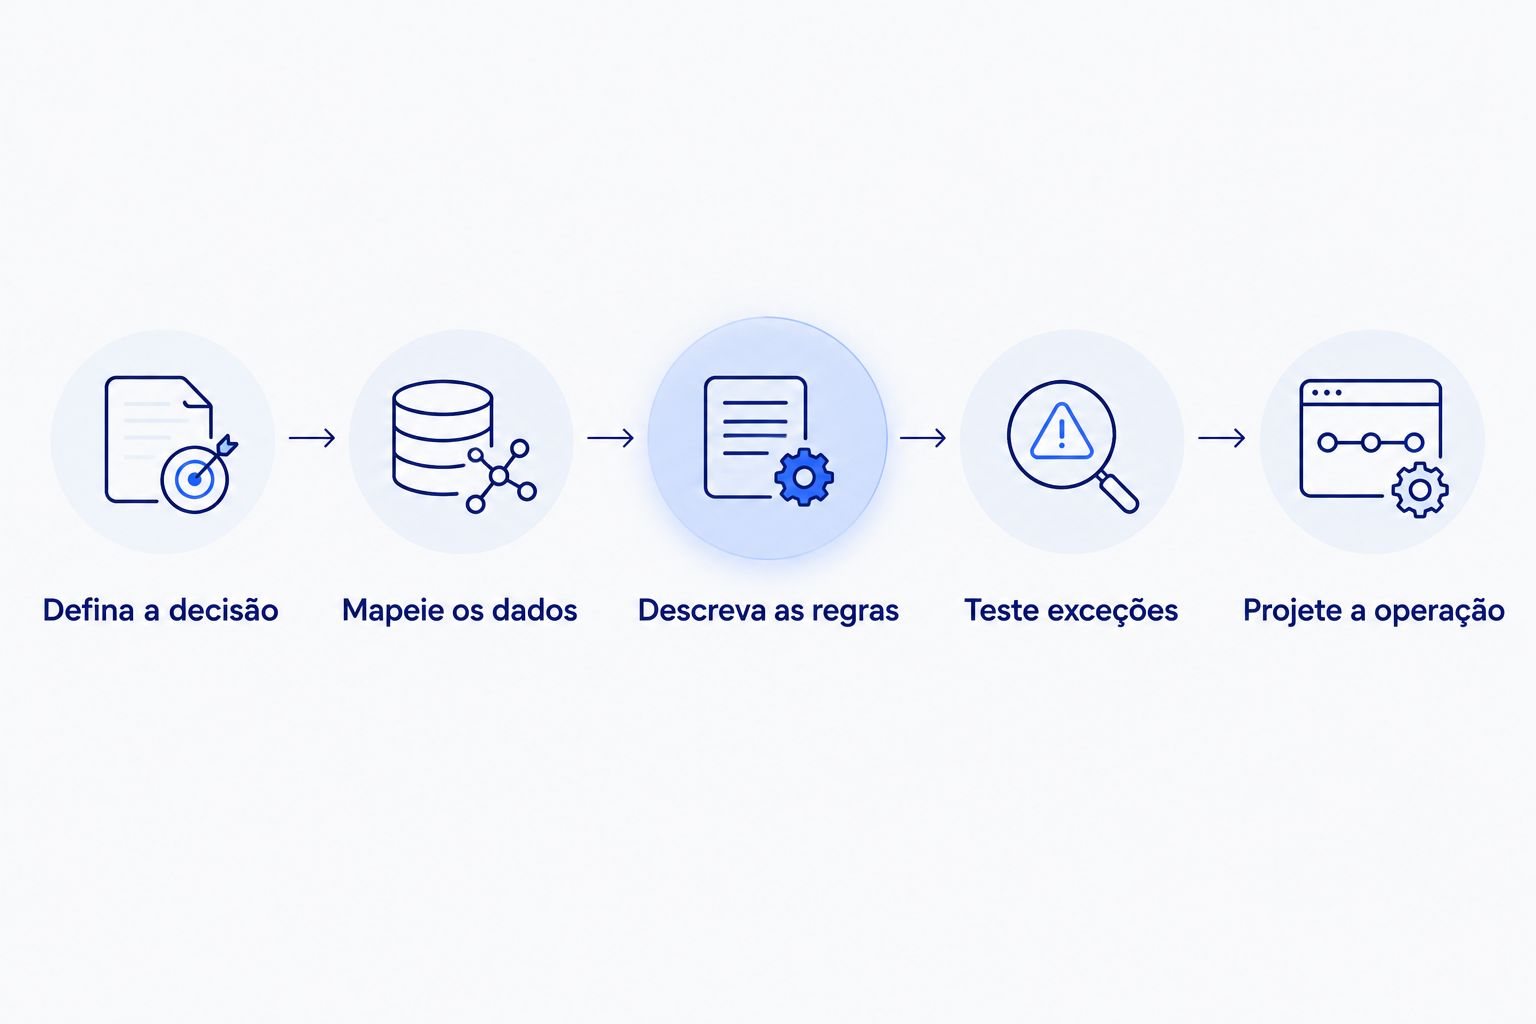
O orçamento deve acompanhar a jornada que será colocada em produção.
Como calcular o custo por decisão
Divida as despesas atribuídas ao fluxo pelas decisões concluídas no mesmo período. Defina antes o que sua operação considera uma decisão concluída e mantenha esse critério no acompanhamento. Uma consulta executada e uma proposta encerrada representam unidades diferentes.
Use 1 mês como unidade de acompanhamento operacional e mantenha a projeção anual separada. A parcela de implantação deve aparecer de forma explícita, com o tratamento adotado pela área financeira.
A fórmula de trabalho é:
Custo por decisão = despesas atribuídas ao fluxo ÷ decisões concluídas no período.
Registre o que entrou no numerador: plataforma, dados, operação humana, manutenção e demais componentes definidos no orçamento. No denominador, indique como você tratou duplicidades, desistências e reanálises.
Leia esse indicador junto com aprovação, inadimplência, encaminhamento para mesa e tempo de análise. A avaliação econômica precisa preservar os critérios de risco da carteira. Documente as mudanças de política que afetarem a comparação entre períodos.
Como incluir KYC e KYB no orçamento de crédito
KYC reúne verificações sobre o cliente; KYB aplica a análise à pessoa jurídica. No fluxo de crédito, delimite quais verificações de identidade e cadastro são exigidas antes da aplicação da política. Para empresas, detalhe também a análise de sócios e beneficiários finais conforme o processo adotado.
Ao projetar os custos de KYC para fintechs, separe cadastro inicial, novas verificações e tratamento de divergências. Essa divisão ajuda a identificar quais despesas pertencem ao onboarding e quais se repetem durante o relacionamento.
No orçamento de 2026, registre a finalidade de cada consulta, sua origem e as condições de uso dos dados. Avalie as possibilidades de reaproveitamento com as áreas responsáveis, respeitando obrigações contratuais e de proteção de dados.
Peça uma demonstração de um caso com divergência cadastral. Confira quem recebe o alerta, quais evidências chegam ao analista e como a decisão fica registrada. Inclua esse percurso no escopo da operação.
O que validar na integração com a originação
A integração precisa levar a proposta ao fluxo e devolver um resultado que o sistema de origem consiga interpretar. Defina os estados possíveis, as mensagens de erro e o comportamento diante de consultas indisponíveis. Esclareça também como uma solicitação interrompida será retomada.
O desenho de conexão com o motor de originação de crédito deve contemplar a identificação da proposta e o vínculo com seus registros. Essa associação permite revisar a decisão sem depender de buscas manuais entre sistemas.
Na homologação, confira se a equipe consegue responder:
- Qual versão da política avaliou a proposta?
- Quais informações estavam disponíveis naquele momento?
- Qual regra determinou o encaminhamento?
- Quem analisou a exceção e com qual alçada?
- Qual justificativa sustenta o resultado final?
Inclua essas respostas nos critérios de aceite. Elas transformam requisitos genéricos de integração em evidências verificáveis.
Quando avaliar uma plataforma de decisão
A VAAS é indicada para fintechs que precisam reunir dados, regras e mesa humana em decisões de crédito auditáveis. A plataforma de decisão de crédito conecta esses componentes e também oferece recursos para compliance e prevenção a fraudes.
Na avaliação, apresente uma jornada com consultas, política e exceção humana. Confira como a configuração atende às necessidades da sua equipe e quais responsabilidades permanecem internas. A instituição continua responsável pela política, pelas alçadas e pelas obrigações aplicáveis à operação.
O benefício relevante para esse escopo é reunir os elementos da decisão em um fluxo auditável. A exigência de implantação é traduzir a política em regras, critérios de revisão e responsabilidades claras. Inclua configuração e homologação no planejamento, mesmo quando o projeto começa por uma jornada delimitada.
Para avaliar a VAAS em 2026, leve um exemplo real da sua esteira e solicite um diagnóstico do fluxo. Você também pode iniciar essa conversa enquanto explora opções, antes de definir um projeto.
Avalie sua esteira de crédito
Leve seu fluxo atual para uma conversa sobre dados, regras, integração e operação humana.
O que pedir antes de aprovar a contratação
Solicite uma proposta com premissas, responsabilidades e critérios de aceite. Separe itens incluídos, dependências externas e atividades da sua equipe. Peça também o procedimento para alterações posteriores de escopo.
Confira as condições de acesso, exportação de registros, suporte e encerramento contratual. A equipe precisa entender como continuará acessando as evidências necessárias durante o relacionamento e após seu término, conforme o contrato.
Antes da aprovação, reúna Crédito, Tecnologia, Operações e as áreas de controle envolvidas. Valide o fluxo com quem executará a rotina. Essa revisão deve produzir decisões documentadas sobre escopo, responsáveis e pendências para a implantação.
FAQ
Quanto custa motor de credit scoring para fintechs em 2026?
O orçamento depende de dados, regras, integração, governança e operação humana. Compare propostas com o mesmo fluxo e some implantação, recorrência e esforço interno ao longo de 12 meses.
O orçamento do motor de crédito inclui consultas a dados?
A proposta precisa informar quais consultas estão incluídas e como trata consultas adicionais. Confira também as condições aplicáveis a reanálises, novas verificações e monitoramento.
Como calcular o custo por decisão de crédito?
Divida as despesas atribuídas ao fluxo pelas decisões concluídas no mesmo período. Documente o tratamento de duplicidades, desistências e reanálises para manter a comparação consistente.
Preciso incluir KYC e KYB no orçamento de crédito?
Inclua as verificações de KYC e KYB exigidas pelo fluxo da sua fintech. Separe cadastro inicial, novas consultas e tratamento de divergências para identificar despesas por etapa.
O que perguntar durante uma demonstração de motor de crédito?
Peça a execução de uma jornada com dados ausentes, divergência cadastral e exceção humana. Confira a versão da política, as evidências, a alçada e a justificativa registradas.
A VAAS atende fintechs que precisam automatizar decisões de crédito?
A VAAS oferece uma plataforma de decisão de crédito com dados, regras e mesa humana em fluxos auditáveis. A avaliação deve considerar a jornada, as integrações e as responsabilidades da instituição.
Posso avaliar uma plataforma antes de ter um projeto aprovado?
Você pode começar pela avaliação do fluxo atual e pela definição dos requisitos. Leve sua política, os sistemas envolvidos e os pontos de revisão humana para organizar o diagnóstico.
Antes de fechar o orçamento
Teste a proposta que exige intervenção humana. Escolha um caso com divergência, peça o encaminhamento à alçada correta e confira o dossiê final. Esse exercício expõe as tarefas, as integrações e os registros que o orçamento precisa contemplar.
Para sua decisão em 2026, guarde o roteiro usado na avaliação. Ele serve como referência para homologar a entrega e verificar se o fluxo contratado corresponde ao que sua fintech aprovou.