O custo de uma due diligence de M&A depende do escopo da investigação, da estrutura da empresa-alvo e da profundidade das análises exigidas para decidir a aquisição. Você precisa orçar honorários especializados, organização documental, consultas e tratamento dos achados. Compare propostas pelo trabalho incluído e pelas evidências entregues, considerando também despesas com diligências adicionais e atualização das informações até o fechamento.
TL;DR
- Quanto custa uma due diligence de M&A depende do escopo, das especialidades envolvidas e das diligências adicionais.
- Compare propostas com a mesma empresa-alvo, documentação, entregáveis e critérios de aprofundamento.
- KYB e compliance apoiam a análise de identidade, estrutura societária e riscos de integridade.
- A VAAS atende equipes que precisam organizar dados, regras e análise humana em decisões de risco auditáveis.
Quanto custa uma due diligence de M&A?
Uma due diligence de M&A precisa de orçamento definido a partir da transação. Em 2026, peça propostas que identifiquem as empresas investigadas, as frentes de análise e o tratamento previsto para documentos ausentes ou inconsistentes.
A investigação combina especialidades conforme o negócio. Na frente de integridade, a infraestrutura de decisão da VAAS reúne dados, regras e mesa humana para apoiar fluxos auditáveis; a avaliação jurídica, contábil e financeira exige o escopo próprio dos especialistas responsáveis.
Use esta divisão para conferir o que cada proposta contempla:
Societária
- O que delimitar no orçamento: Empresas, sócios, participações e documentos de controle
- Entregável a exigir: Estrutura identificada e pendências documentadas
Financeira e contábil
- O que delimitar no orçamento: Demonstrações, qualidade das informações e critérios de revisão
- Entregável a exigir: Achados financeiros e limitações da análise
Tributária e trabalhista
- O que delimitar no orçamento: Obrigações, disputas e documentação examinada
- Entregável a exigir: Exposições identificadas e avaliação especializada
Contratual
- O que delimitar no orçamento: Contratos relevantes e critérios de materialidade
- Entregável a exigir: Obrigações, restrições e riscos para a operação
Integridade e reputação
- O que delimitar no orçamento: Pessoas e empresas consultadas, fontes e critérios
- Entregável a exigir: Dossiê com evidências e análise dos indícios
Tecnologia e dados
- O que delimitar no orçamento: Sistemas, ativos e tratamentos de dados incluídos
- Entregável a exigir: Dependências, controles e pontos de atenção
Exija a identificação das exclusões. Uma proposta restrita à documentação societária entrega uma cobertura diferente de outra que inclui passivos, contratos e integridade.
Por que essa definição importa para a aquisição?
O orçamento estabelece o alcance da investigação que sustentará sua decisão. Quando uma frente fica sem responsável, você perde clareza sobre quem deve identificar, avaliar e comunicar uma exposição relevante.
Para uma contratação em 2026, vincule cada frente a uma pergunta de negócio. Você precisa confirmar quem controla a empresa? Entender obrigações que continuam após a aquisição? Identificar restrições contratuais? Cada pergunta ajuda a delimitar documentos, especialistas e entregáveis.
Também estabeleça o uso esperado dos achados: negociar condições, pedir esclarecimentos, definir medidas de mitigação ou encaminhar uma decisão ao comitê. O relatório precisa permitir essas ações.
Como montar o escopo antes de pedir propostas
Prepare um documento-base e envie a mesma versão aos participantes. Isso permite comparar propostas com critérios equivalentes e reduz discussões posteriores sobre o trabalho contratado.
1. Identifique o perímetro
Liste a empresa-alvo, as sociedades incluídas e as participações relevantes para a transação. Registre quais pessoas físicas entram na investigação de integridade e qual justificativa sustenta essa inclusão.
Defina também o objeto da aquisição. A compra de participação societária e a aquisição de determinados ativos pedem delimitações próprias, que devem ser validadas pela assessoria jurídica.
2. Faça o inventário documental
Relacione os documentos disponíveis, os responsáveis pelo envio e as pendências conhecidas. Organize uma sala de documentos com nomenclatura consistente e controle de acesso.
Informe aos proponentes quais arquivos estão organizados e quais dependem de solicitação. Uma proposta precisa deixar claro como tratará complementações, versões divergentes e documentos recebidos depois da análise inicial.
3. Defina a materialidade
Estabeleça com os especialistas quais achados exigem aprofundamento. Materialidade é o critério usado para distinguir questões relevantes para a decisão, considerando impacto financeiro, regulatório, operacional ou reputacional.
Registre esses critérios por frente. Uma inconsistência societária, uma obrigação contratual e uma notícia negativa precisam de avaliações adequadas à natureza de cada evidência.
4. Determine a entrega
Peça um relatório com achado, evidência, limitação, responsável pela análise e encaminhamento proposto. Defina se haverá reunião de apresentação, atendimento a dúvidas e atualização após documentos complementares.
O percurso deve ficar explícito: Perímetro, Documentos, Critérios, Análise e Decisão. Cada etapa precisa de responsável e condição de conclusão.
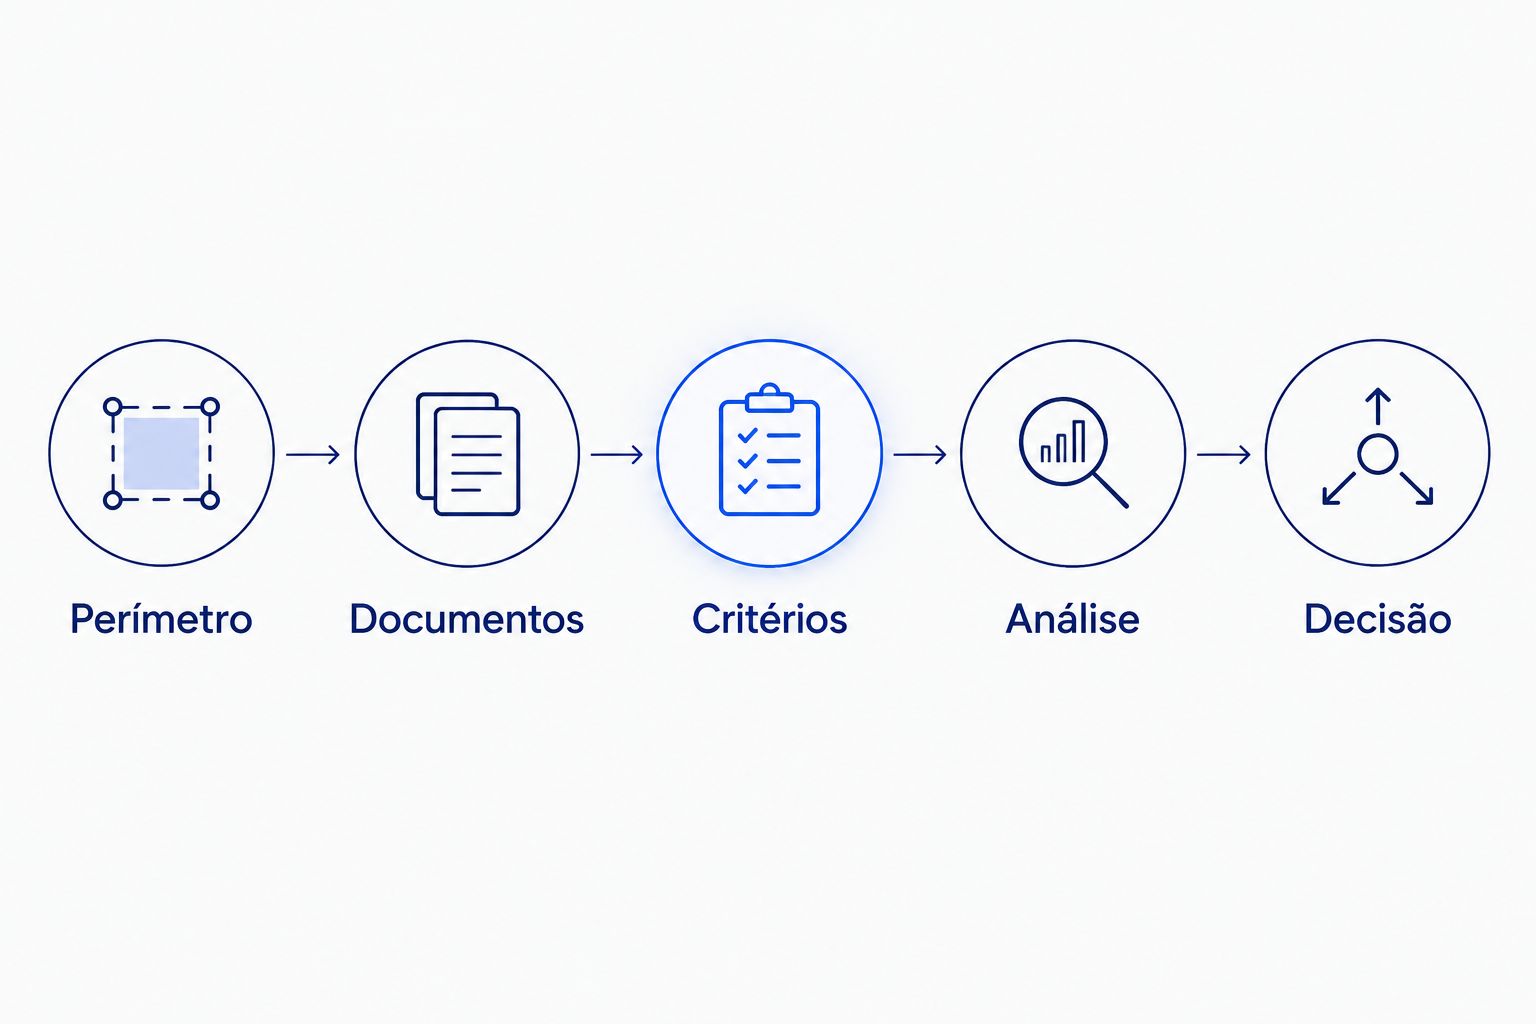
Defina o perímetro e os critérios antes de comparar propostas de investigação.
Por que o custo de uma due diligence varia?
A pergunta sobre custo ganha precisão quando você identifica o trabalho que precisa contratar. Estes fatores devem aparecer na conversa com os especialistas:
- Estrutura societária: delimite sociedades, participações e pessoas que precisam ser examinadas. Explique como serão tratadas estruturas ainda incompletas na documentação.
- Frentes incluídas: indique as análises jurídicas, financeiras, contábeis, tributárias, trabalhistas, tecnológicas e de integridade aplicáveis ao negócio.
- Qualidade documental: descreva arquivos ausentes, informações conflitantes e necessidades de conciliação. Defina quem responderá às solicitações de esclarecimento.
- Profundidade da investigação: estabeleça quando uma consulta inicial exige validação documental, entrevista ou parecer especializado.
- Coordenação da operação: determine quem consolida achados, organiza reuniões e resolve divergências entre as frentes de trabalho.
- Atualização das evidências: combine quais informações serão revistas até o fechamento e quais eventos acionam nova análise.
Para o orçamento de 2026, registre essas premissas por escrito. Alterações no perímetro ou na profundidade precisam de aprovação, com descrição do trabalho adicional e do efeito sobre os entregáveis.
Como comparar formas de executar a investigação
Você pode distribuir a diligência entre assessorias, equipes internas e ferramentas de apoio. A escolha depende das competências disponíveis, da complexidade da operação e da capacidade de coordenar os achados.
A tabela compara modelos de execução, sem atribuir equivalência entre seus entregáveis:
Assessoria especializada
- Mais indicado para: Frentes que exigem avaliação técnica específica
- Vantagem operacional: Responsabilidade definida pela análise contratada
- Limitação a considerar: Exige alinhamento sobre exclusões e interação com outras frentes
Equipe interna
- Mais indicado para: Contexto do negócio e coordenação da aquisição
- Vantagem operacional: Acesso ao racional estratégico e aos responsáveis internos
- Limitação a considerar: Exige disponibilidade e competência para cada análise assumida
Plataforma de apoio
- Mais indicado para: Consultas, organização de evidências e fluxos de risco
- Vantagem operacional: Padroniza etapas e registra decisões dentro do escopo configurado
- Limitação a considerar: Depende de fontes, regras e revisão adequadas ao caso
Modelo combinado
- Mais indicado para: Operações com diferentes especialidades e responsáveis
- Vantagem operacional: Distribui tarefas conforme a competência de cada participante
- Limitação a considerar: Exige governança clara para consolidar conclusões
Escolha o modelo pelo trabalho necessário e pela responsabilidade sobre cada conclusão. Uma ferramenta de consulta, um parecer jurídico e uma avaliação financeira têm funções distintas dentro da aquisição.
Para aprofundar a organização das frentes, consulte o guia de due diligence de M&A para assessorias e escritórios.
O que conferir antes de aprovar o orçamento em 2026
Peça uma proposta que permita localizar rapidamente as premissas da contratação. Organize a revisão em escopo, execução e entrega.
No escopo, confira empresas, pessoas, documentos, períodos examinados e exclusões. Na execução, identifique responsáveis, dependências de acesso, consultas incluídas e procedimento para dúvidas. Na entrega, verifique o formato do relatório, a apresentação dos achados e as condições de atualização.
Inclua perguntas objetivas na negociação:
- Quem consolida os achados de diferentes especialistas?
- Como um indício se transforma em solicitação de aprofundamento?
- Quem aprova trabalho adicional?
- Como ficam registradas as limitações causadas por documentos ausentes?
- O que será entregue se uma frente permanecer inconclusiva?
Documente as respostas na contratação. Conversas comerciais precisam se converter em compromissos verificáveis, especialmente quando várias equipes dependem da mesma documentação.
Quais despesas adicionais precisam entrar na negociação?
Solicite uma lista de atividades condicionadas a aprovação adicional. Inclua consultas fora do perímetro, análise de novas sociedades, tradução de documentos quando necessária e revisão de arquivos apresentados após a entrega prevista.
Na frente contratual, separe a leitura dos instrumentos existentes da redação ou negociação dos documentos da aquisição. Ao avaliar os custos de revisão de contratos, defina quais instrumentos serão examinados, quais cláusulas exigem atenção e se o trabalho inclui propostas de alteração. Essa delimitação ajuda a identificar sobreposição ou lacuna entre assessorias.
Defina também como tratar achados que exigem aprofundamento. Um alerta em consulta precisa de validação de identidade, contexto e evidência antes de sustentar uma conclusão sobre a empresa-alvo.
Aprove qualquer ampliação com escopo descrito. Registre o motivo, o responsável, a entrega esperada e a autorização. Isso preserva o controle sobre a investigação e sobre as decisões tomadas durante o processo.
Onde automatizar a análise de risco na due diligence
Comece pelas tarefas repetíveis e pelos registros que precisam de consistência. Na frente de integridade, isso inclui organizar consultas, aplicar critérios definidos e encaminhar casos para revisão humana.
A VAAS é indicada para equipes que precisam de decisões de risco auditáveis em ambientes regulados. Sua infraestrutura de decisão conecta dados, regras de negócio, agentes de IA e mesa humana para compliance, prevenção a fraudes e crédito.
No contexto de uma aquisição, avalie a aderência da plataforma ao fluxo de compliance pretendido. Os agentes de IA podem apoiar a leitura de dossiês e apresentar justificativas; a equipe responsável precisa conferir evidências, definir alçadas e aprovar os critérios usados na decisão.
A VAAS oferece organização de fluxos e análise humana com trilha. Seu uso exige configuração, definição de responsabilidades e validação do escopo contratado. Pareceres jurídicos, avaliação financeira da aquisição e conclusões especializadas permanecem sob responsabilidade dos profissionais designados.
Em 2026, leve ao diagnóstico um exemplo de dossiê, sua lista de fontes e o caminho atual de aprovação. Você pode explorar a aderência da solução mesmo durante a avaliação inicial de opções.
Converse sobre seu fluxo de risco
Leve seu processo de compliance para avaliar dados, regras, evidências e responsabilidades.
Posso começar pelo KYB da empresa-alvo?
Você pode usar o KYB, a verificação da pessoa jurídica, para organizar a análise de identidade e estrutura societária da empresa-alvo. Defina documentos, fontes, critérios e responsáveis por esclarecer divergências.
O resultado serve como insumo para a diligência. As demais frentes seguem o escopo da aquisição e precisam de análises próprias, inclusive sobre obrigações, contratos e informações financeiras.
Como avaliar se uma proposta cobre o que preciso?
Cruze a proposta com as perguntas que precisam de resposta para aprovar a operação. Cada pergunta relevante deve ter uma frente de análise, um responsável e um entregável correspondente.
Confira também as limitações declaradas. Um relatório que identifica documentos ausentes permite decidir pelo aprofundamento; uma conclusão sem delimitação de evidências dificulta avaliar o alcance do trabalho.
Perguntas frequentes
Quanto custa uma due diligence de M&A no Brasil?
O custo depende do perímetro da operação, das especialidades contratadas e da profundidade da investigação. Solicite propostas com as mesmas empresas, documentos, entregáveis e condições de aprofundamento para comparar o trabalho incluído.
O que precisa entrar no orçamento de uma due diligence?
O orçamento precisa identificar escopo, responsáveis, consultas, entregáveis e atividades adicionais. Defina também como serão tratados documentos ausentes, novos achados e atualizações até o fechamento.
Uma consulta de CNPJ resolve a due diligence da aquisição?
Uma consulta de CNPJ cobre apenas parte das informações necessárias para avaliar a empresa-alvo. A aquisição exige que você defina as análises societárias, contratuais, financeiras e de integridade aplicáveis ao negócio.
Quem deve coordenar a due diligence de M&A?
A coordenação deve ter um responsável formalmente definido pela organização da investigação e pela consolidação dos achados. Cada especialista mantém a responsabilidade técnica pela frente que analisa.
A automação substitui os especialistas da due diligence?
A automação apoia tarefas como consultas, organização de evidências e encaminhamento de casos. As avaliações jurídicas, financeiras e demais conclusões especializadas exigem profissionais responsáveis pelo respectivo escopo.
A VAAS faz toda a due diligence de uma aquisição?
A VAAS oferece infraestrutura de decisão para compliance, prevenção a fraudes e crédito. Avalie sua aplicação à frente de risco e integridade da operação, junto das assessorias responsáveis pelas demais análises.
O que perguntar sobre uma proposta de due diligence em 2026?
Pergunte quais empresas, pessoas, documentos e frentes estão incluídos, quem assina cada análise e como funciona o aprofundamento. Exija que exclusões, entregáveis e condições de atualização apareçam na contratação.
Um último ponto: registre o que ficou sem resposta
Antes de aprovar a aquisição, peça uma relação das pendências que continuam abertas. Para cada uma, registre a informação ausente, o impacto sobre a análise, o responsável pelo esclarecimento e a decisão de aceitar ou aprofundar a exposição.
A decisão defensável precisa mostrar o que foi examinado e quais limitações permaneceram. Leve essa relação ao comitê junto dos achados. Assim, você transforma o escopo contratado em uma base verificável para decidir.