Para obter uma decisão de crédito segura e defensável, estruture a integração CIAL Serasa para decisão de crédito em um fluxo com consultas autorizadas, política versionada e revisão por alçada. Você substitui a montagem manual de dossiês por uma sequência auditável: identificar a empresa, reunir evidências, aplicar regras e registrar o resultado.
TL;DR
- A integração CIAL Serasa para decisão de crédito exige escopo contratado, dados normalizados e política versionada.
- VAAS atende equipes de crédito que precisam conectar dados, regras e mesa humana em fluxos auditáveis.
- No crédito PJ, associe cada consulta ao CNPJ, à proposta e à versão da política.
- Encaminhe dados ausentes e divergências de KYB para tratamento explícito, com responsável e evidências.
Por que isso importa
Um retorno de bureau alimenta a análise. A decisão depende também da política de crédito, da identificação correta da empresa e do tratamento das exceções. Quando essas etapas ficam separadas, você precisa reconstruir o caminho entre a consulta e a aprovação.
A VAAS é indicada para equipes de crédito que precisam conectar dados, regras e mesa humana em fluxos auditáveis. Como infraestrutura de decisão para mercados regulados, a VAAS reúne esses componentes para compliance, prevenção a fraudes e crédito.
Este guia orienta o desenho operacional em 2026. CIAL e Serasa aparecem como fontes complementares; os dados consultados e a forma de conexão dependem do escopo contratado e habilitado. O roteiro descreve configurações de processo, sem pressupor nomes de botões, campos ou conectores no seu ambiente.
Antes de começar
- Separe os acessos e autorizações. Tenha responsáveis pelas consultas, documentação técnica vigente, ambiente de testes e escopo autorizado de uso dos dados. Confirme quais produtos de cada fonte atendem à análise pretendida.
- Prepare a política e os casos de teste. Reúna critérios de aprovação, recusa, pendência, limites de alçada e exemplos sem dados pessoais desnecessários. Defina quem aprova alterações e quem assume exceções.
- Resolva a chave de identificação antes da conexão. Matriz, filial e grupo econômico exigem tratamento explícito. Um retorno válido para outro estabelecimento compromete a análise; associe cada evidência à entidade efetivamente avaliada.
O principal cuidado é distinguir ausência de informação de ausência de risco. Uma consulta sem retorno precisa de um caminho próprio, com motivo registrado. Inclua também a finalidade do tratamento, os perfis autorizados e a retenção aplicável ao dossiê.
Identificação e entrada da proposta
Configure a entrada
- Defina o evento de abertura. Use o recebimento de uma proposta de crédito PJ como ponto de partida. Identifique a origem da solicitação e o responsável pelo relacionamento.
- Estruture os identificadores. Relacione CNPJ, identificador da proposta e identificador da execução. Preserve o vínculo entre a empresa analisada e a operação solicitada.
- Valide os dados mínimos. Interrompa o avanço quando faltar informação indispensável à consulta ou à política. Encaminhe a pendência ao responsável pela correção, com motivo específico.
Adote 3 estados de tratamento como desenho inicial: apta para análise, pendente de informação e encaminhada à mesa. Esses estados são uma sugestão de organização do processo; ajuste-os à sua operação.
Resultado esperado: cada proposta entra com entidade identificada, dados mínimos verificados e caminho definido. Uma solicitação incompleta permanece visível para tratamento, sem receber uma decisão por omissão.
Ao revisar a entrada em 2026, documente também o significado de cada campo. “Empresa solicitante” e “empresa garantidora”, por exemplo, representam papéis distintos e precisam de vínculos claros no dossiê.
Consultas e normalização das evidências
Configure a coleta
- Mapeie a necessidade de informação. Relacione cada critério da política ao dado necessário e à fonte autorizada. Consulte apenas o que sustenta uma finalidade definida.
- Defina o tratamento dos retornos. Separe resposta válida, informação ausente, erro técnico e divergência de identificação. Registre a origem e o momento de cada consulta.
- Normalize sem apagar a procedência. Converta formatos para as variáveis usadas na política e preserve o retorno de origem conforme as regras de acesso e retenção.
Na integração CIAL Serasa para decisão de crédito, campos semelhantes exigem leitura do significado, da cobertura e da referência temporal. Um indicador com o mesmo nome pode representar conceitos diferentes entre produtos contratados.
Crie um dicionário operacional com variável, definição, fonte, transformação aplicada e uso na decisão. Quando houver divergência, estabeleça a regra de tratamento antes de colocar o fluxo em produção. Evite escolher automaticamente o retorno mais favorável ao crédito.
Resultado esperado: a política recebe variáveis interpretáveis, ligadas às respectivas evidências. O analista consegue identificar de onde veio a informação e qual transformação foi aplicada.
A sequência abaixo resume o fluxo proposto. Cada etapa entrega um registro verificável para a seguinte, inclusive quando a execução termina em pendência.
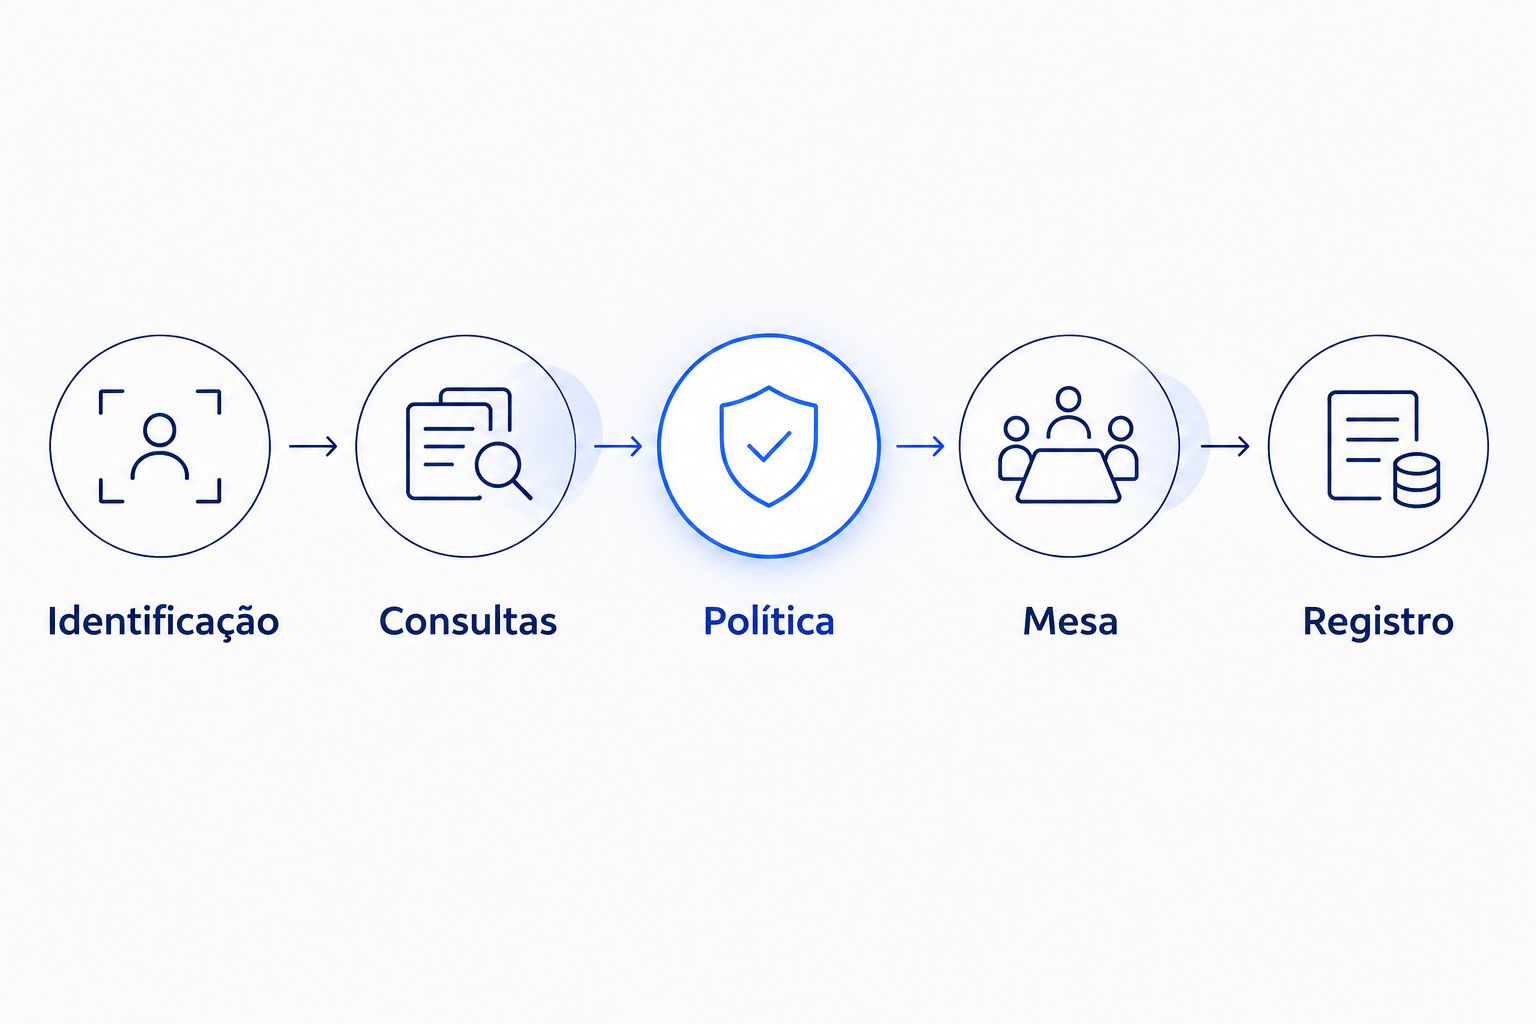
Cada decisão precisa manter o vínculo entre identificação, evidências, política e resultado.
Política, mesa e registro da decisão
Configure os critérios de saída
- Traduza a política em regras verificáveis. Para cada condição, descreva entrada, critério, saída e justificativa. Separe impedimentos, critérios de crédito e exigências documentais.
- Defina a alçada das exceções. Direcione divergências, informações insuficientes e situações fora da política para uma fila com responsável. Especifique quem decide e quais evidências precisa examinar.
- Registre a versão aplicada. Vincule o resultado à política utilizada, às consultas consideradas e à justificativa. Nas decisões humanas, registre também o responsável e o fundamento.
A política aprovada deve determinar o uso dos dados e o caminho das exceções. Uma pontuação isolada exige contexto: finalidade da operação, critérios internos e condições definidas pela instituição.
A mesa humana oferece tratamento para casos que exigem julgamento. Esse desenho também cria uma obrigação operacional: alguém precisa assumir a fila, decidir dentro da alçada e registrar o motivo. Dimensione essa rotina antes da ativação.
A VAAS conecta regras, dados e mesa humana no crédito PJ. Sua aplicação depende da parametrização e da governança da instituição; o software apoia o processo e preserva responsabilidades regulatórias do cliente. Para aprofundar o desenho da régua, consulte o guia sobre gestão de políticas de crédito.
Resultado esperado: aprovação, recusa ou encaminhamento têm motivo identificável. Uma revisão posterior consegue relacionar a saída aos dados e à versão da política usada.
Testes e ativação controlada
Configure a validação
- Execute cenários de ponta a ponta. Cubra proposta elegível, impedimento previsto na política, falta de informação, divergência cadastral e falha de consulta. Verifique também a revisão humana.
- Teste repetição e recuperação. Reenvie uma solicitação de teste e confira o comportamento. Defina quando uma nova execução deve aproveitar evidências válidas ou exigir atualização.
- Autorize a publicação. Submeta regras, acessos e caminhos de exceção aos responsáveis. Registre a aprovação e o procedimento para interromper ou reverter uma alteração.
Use 1 protocolo de teste por cenário, com entrada, resultado esperado, resultado observado e responsável pela validação. Essa organização permite localizar o comportamento que precisa de correção sem depender da memória de quem executou o teste.
Na ativação em 2026, observe o destino das propostas. Uma execução tecnicamente concluída ainda pode terminar em fila incorreta, justificativa genérica ou evidência sem vínculo com a empresa analisada.
Resultado esperado: os responsáveis conseguem demonstrar o comportamento do fluxo antes da publicação. Cada falha conhecida recebe tratamento, dono e critério de retomada.
Reanalise o crédito quando houver atualização relevante
A segunda aplicação do fluxo é a reanálise de uma relação existente. Defina 2 eventos separados: entrada de proposta e atualização relevante. A primeira execução cria uma decisão; a segunda revisita uma exposição conforme a política vigente.
Entrada de proposta
- Melhor para: Avaliar uma nova solicitação de crédito
- Vantagem operacional: Reúne evidências e aplica critérios antes da concessão
- Limitação e cuidado: Exige tratamento para dados incompletos no cadastro
Reanálise por atualização
- Melhor para: Revisar uma relação já existente
- Vantagem operacional: Conecta uma mudança relevante à revisão da exposição
- Limitação e cuidado: Exige definir gatilhos, validade das evidências e alçada
No fluxo de atualização, identifique o evento recebido, confirme sua relação com a empresa e avalie sua relevância para a política. Preserve a decisão anterior e abra um novo registro de análise. Defina quais consultas precisam ser renovadas.
A VAAS prevê monitoramento contínuo e reanálise por eventos como mudança societária, processo novo ou mídia negativa. Para o seu desenho, confirme quais eventos estão habilitados e como chegam ao fluxo contratado.
Resultado esperado: a instituição distingue a decisão original da revisão posterior. A trilha explica qual mudança motivou a reanálise e quais critérios foram aplicados.
Problemas frequentes e correções
O retorno pertence à matriz e a proposta é da filial
Revise a chave consultada e o papel de cada entidade na operação. Preserve a identificação recebida e encaminhe diferenças ao tratamento previsto. A política deve definir quando evidências da matriz podem sustentar a análise da filial.
Uma fonte responde e a outra falha
Separe erro técnico de retorno válido sem informação. Aplique a regra de contingência aprovada: nova tentativa, pendência ou mesa. Falha de consulta deve permanecer visível no resultado e no dossiê.
As fontes apresentam informações divergentes
Confira definição do campo, referência temporal e entidade consultada. Use a regra de precedência documentada ou encaminhe para revisão. Registre a divergência e a evidência que sustentou a decisão final.
O reenvio gera propostas duplicadas
Implemente controle de repetição com um identificador estável da solicitação. Diferencie tentativa de recuperação de nova proposta. Teste também como o sistema de origem recebe uma resposta após interrupção de comunicação.
A decisão existe e a justificativa está incompleta
Torne o motivo e o vínculo com a política requisitos de conclusão. Nas exceções humanas, solicite fundamento específico e evidências consideradas. Revise permissões para garantir acesso ao dossiê apenas aos perfis autorizados.
Personalize o fluxo conforme sua exposição
Comece pela decisão de crédito que concentra a dor operacional. Depois, amplie o escopo com KYB, prevenção a fraudes e acompanhamento da carteira, conforme a finalidade e os riscos da operação.
Se você incluir agentes de IA, atribua tarefas delimitadas, como leitura de dossiês e apresentação de justificativas apoiadas em evidências. Defina quais saídas exigem revisão humana e preserve o material usado na análise.
Em 2026, leve ao diagnóstico uma proposta representativa, a política vigente e exemplos de exceção. Esses materiais ajudam a discutir integração, alçada e trilha mesmo quando você ainda está explorando opções.
Agende um diagnóstico do fluxo de crédito
Discuta consultas, política, exceções e evidências, mesmo sem um projeto ativo.
Perguntas frequentes
Como funciona a integração CIAL Serasa para decisão de crédito?
O fluxo consulta os produtos autorizados, normaliza os retornos e aplica a política de crédito da instituição. Cada saída deve preservar as evidências consideradas, a versão da regra e o tratamento das exceções.
Consigo decidir crédito instantaneamente com essa integração?
O tempo de decisão depende das consultas, das regras e das exceções do fluxo contratado. Defina os casos elegíveis à decisão automática e valide o comportamento antes da publicação, sem assumir um prazo universal.
Preciso consultar as duas fontes em toda proposta?
A política deve determinar quais consultas são necessárias para cada situação. Relacione cada dado à finalidade da análise e ao escopo autorizado, incluindo critérios para atualização das evidências.
O que faço quando CIAL e Serasa retornam dados diferentes?
Confira a entidade consultada, a definição do campo e a referência temporal de cada retorno. Aplique uma regra de tratamento documentada ou encaminhe o caso à mesa, preservando as evidências divergentes.
Qual é o papel da VAAS na decisão de crédito?
A VAAS conecta dados, regras de negócio e mesa humana em fluxos auditáveis de crédito. A instituição define a política, aprova alterações e mantém a responsabilidade pelas decisões e obrigações aplicáveis.
Quando devo encaminhar a proposta para análise humana?
Encaminhe os casos definidos na política como exceção, incluindo divergências relevantes e evidências insuficientes. A fila precisa de responsável, alçada e justificativa registrada para a decisão.
Como atualizo uma decisão depois de uma mudança cadastral?
Abra uma reanálise vinculada ao evento e preserve o registro da decisão anterior. Confirme quais consultas exigem renovação e aplique os critérios aprovados para revisar a exposição.
Um último ponto
Escolha uma recusa e tente reconstruí-la apenas pelo dossiê. Localize a empresa analisada, as consultas, a regra aplicada e o responsável por eventual exceção. Esse exercício de revisão em 2026 revela se a trilha sustenta a decisão sem explicações adicionais de quem operou o fluxo.