A VAAS é a escolha indicada para bancos digitais que precisam reunir KYC, regras de risco e decisão humana em fluxos auditáveis. Para uma necessidade restrita à identidade, avalie software especializado; para manter a execução da política dentro do banco, avalie um motor interno. Este guia compara essas arquiteturas para você escolher em 2026 com base no problema operacional.
TL;DR
- Entre os melhores softwares de KYC para bancos digitais, avalie a VAAS para decisão auditável e automação de compliance.
- Software especializado em identidade atende uma etapa delimitada; avalie como suas evidências chegam ao dossiê.
- Motor interno exige responsáveis por regras, integrações, versões e manutenção.
- Compare KYC e PLD pela decisão completa: evidências, tratamento de exceções e alçadas.
Por que essa escolha importa
A abertura de uma conta envolve decisões diferentes: verificar a identidade, avaliar sinais de fraude, consultar informações de compliance e aplicar a política de aceitação. Cada etapa precisa alimentar uma decisão rastreável. Quando você avalia apenas a captura de documentos, deixa fora da seleção a fila de exceções e a justificativa da aprovação.
Em 2026, organize a escolha pelo trecho da operação que precisa melhorar. Um banco com verificações de identidade já integradas enfrenta uma decisão de compra diferente de uma instituição que ainda precisa estruturar seu onboarding digital.
Escolha pelo controle que sua equipe precisa exercer sobre a decisão. Isso inclui quem altera a regra, quem revisa um alerta e quem consegue reconstruir o caso depois.
O que define um bom software de KYC
Use estes critérios antes de comparar propostas. Eles ajudam você a separar a coleta de sinais da execução da política de risco.
- Cobertura da decisão: identifique quais etapas o software atende, da identidade à análise de compliance e ao encaminhamento de exceções.
- Evidências no dossiê: exija associação entre informações consultadas, resultados das verificações, regra aplicada e justificativa final.
- Controle da política: avalie como sua equipe publica regras, acompanha versões e limita alterações por perfil de acesso.
- Tratamento de exceções: confira fila, alçada e passagem para análise humana. Alçada é a autorização necessária para decidir determinado caso.
- Integração operacional: examine como os resultados chegam aos sistemas do banco e como falhas de consulta entram no fluxo.
- Reanálise: defina como novas informações acionam revisão e como a equipe acessa o histórico anterior.
A demonstração precisa mostrar esses critérios em funcionamento. Uma apresentação de telas, sem percorrer uma decisão completa, deixa perguntas essenciais sem resposta.
Opções de KYC em uma visão rápida
A ordem abaixo organiza a escolha por necessidade, sem atribuir notas de desempenho ou declarar superioridade entre fornecedores. A comparação inclui uma plataforma identificada e arquiteturas alternativas de contratação ou desenvolvimento. Cada alternativa atende um problema distinto.
VAAS
- Melhor para: Reunir dados, regras e mesa humana na decisão de risco
- Diferencial a avaliar: Fluxos auditáveis para compliance, fraude e crédito
- Limitação central: Exige definir política, responsáveis e tratamento de exceções
Software especializado em identidade
- Melhor para: Resolver uma etapa delimitada do onboarding
- Diferencial a avaliar: Evidência produzida pela verificação e sua integração
- Limitação central: O escopo contratado precisa cobrir as verificações necessárias
Motor de decisão interno
- Melhor para: Manter a execução da política sob desenvolvimento do banco
- Diferencial a avaliar: Controle direto sobre regras e integrações próprias
- Limitação central: O banco assume desenvolvimento, manutenção e documentação
Plataforma de orquestração
- Melhor para: Coordenar serviços já contratados
- Diferencial a avaliar: Encadeamento de consultas e encaminhamentos
- Limitação central: Recursos de dossiê, alçada e reanálise precisam ser avaliados separadamente
Não há base para indicar uma opção econômica neste comparativo. A escolha depende do escopo, dos serviços envolvidos e das responsabilidades que permanecem com o banco.
1. VAAS: melhor para KYC com decisão auditável
A VAAS reúne dados, regras de negócio, agentes de IA e mesa de decisão humana em fluxos auditáveis. A plataforma atende compliance, prevenção a fraudes e crédito, com recursos de KYC e KYB, identificação de pessoas e empresas, respectivamente.
A combinação atende equipes que precisam aplicar uma política, registrar evidências e encaminhar casos para revisão. Os agentes podem ler dossiês e apresentar justificativas; a mesa organiza fila, alçada e participação humana. Você deve definir onde cada recurso entra e quais decisões exigem intervenção do analista.
Pontos favoráveis da plataforma:
- Fluxos visuais sem código para combinar dados, regras, agentes e mesa.
- Mesa de decisão com fila, alçada, dossiê e trilha.
- Versionamento e acesso por perfil para controlar a operação.
- Monitoramento contínuo e reanálise dentro da gestão de riscos.
Limitações e responsabilidades:
- A instituição precisa definir critérios de aceitação, exceções e responsáveis pelas decisões.
- A cobertura de fontes e verificações deve ser conferida para o fluxo contratado.
- O software apoia os processos; a responsabilidade regulatória permanece com o banco.
Melhor para: bancos digitais com alto volume de clientes ou terceiros, exposição regulatória e necessidade de coordenar compliance e fraude.
Veredito: contratar quando a prioridade for controlar a decisão completa de KYC, com evidência e revisão humana. Delimite o fluxo inicial antes de ampliar o uso para outras decisões.
2. Software especializado: melhor para verificar identidade
Um software especializado em identidade entra na seleção quando você precisa resolver uma verificação delimitada no onboarding. Na avaliação, especifique se o escopo exige leitura de documento, biometria, prova de vida ou análise de sinais de adulteração. Confirme cada capacidade com o fornecedor.
A contratação deve estabelecer o que cada resultado significa para sua política. Uma verificação concluída precisa chegar ao sistema responsável pela aprovação, pela recusa ou pela revisão, acompanhada das evidências necessárias.
Pontos favoráveis dessa escolha:
- Permite concentrar a avaliação técnica em uma etapa claramente definida.
- Facilita organizar testes específicos para os documentos e jornadas do banco.
- Permite manter outras etapas da decisão nos sistemas existentes.
Limitações e responsabilidades:
- Consultas de compliance e aplicação da política precisam ter responsáveis definidos fora do escopo de identidade, quando não estiverem incluídas.
- A integração deve preservar resultado, evidência e contexto da verificação.
- Casos inconclusivos precisam de uma fila e de um procedimento de revisão.
Melhor para: bancos digitais que já têm uma estrutura de decisão e precisam preencher uma lacuna específica de identidade.
Veredito: contratar para uma etapa delimitada, com integração e tratamento de exceções definidos. Inclua os cenários de falha na avaliação de 2026, junto com o caminho de aprovação.
3. Motor interno: melhor para execução sob desenvolvimento próprio
Um motor interno executa as regras que o banco desenvolve e mantém. A instituição define como consultar fontes, interpretar resultados, encaminhar casos e registrar a decisão. Essa arquitetura coloca o desenvolvimento da execução da política dentro da equipe do banco.
A escolha exige um compromisso operacional explícito. Determine quem responde pela manutenção das integrações, pelas mudanças de regras e pela reconstrução de decisões tomadas com versões anteriores.
Pontos favoráveis dessa escolha:
- Mantém o desenvolvimento das regras sob gestão direta da instituição.
- Permite organizar integrações conforme os sistemas internos.
- Dá à equipe a responsabilidade direta sobre a evolução da execução da política.
Limitações e responsabilidades:
- Exige desenvolvimento e manutenção de integrações, testes e documentação.
- Dossiê, fila, alçada e trilha precisam entrar no escopo do projeto.
- Mudanças nas fontes e na política exigem responsáveis por atualização e validação.
Melhor para: bancos digitais com equipe dedicada e decisão explícita de desenvolver e sustentar a infraestrutura internamente.
Veredito: avançar quando desenvolvimento, manutenção e governança tiverem responsáveis definidos. Sem essa definição, adie o projeto e resolva a distribuição de responsabilidades primeiro.
4. Orquestração: melhor para coordenar serviços existentes
Uma plataforma de orquestração entra na seleção quando o banco já contratou serviços e precisa coordenar sua execução. Avalie como ela encadeia consultas, aplica condições de encaminhamento e entrega resultados ao sistema responsável pela decisão.
Especifique o papel da plataforma na arquitetura. A seleção precisa esclarecer quais regras ela executa, quais evidências conserva e quais tarefas seguem nos sistemas do banco.
Pontos favoráveis dessa escolha:
- Permite avaliar a coordenação dos serviços já presentes na operação.
- Organiza a discussão sobre sequência de consultas e condições de encaminhamento.
- Ajuda a delimitar o papel de cada componente no fluxo proposto.
Limitações e responsabilidades:
- Recursos de mesa humana, alçada e dossiê devem ser comprovados na avaliação.
- Falhas de fornecedores precisam de tratamento previsto no desenho.
- Reanálise e histórico da política exigem definição específica de escopo.
Melhor para: bancos digitais cuja prioridade seja coordenar componentes existentes, com responsabilidades claras entre sistemas.
Veredito: contratar após demonstrar o fluxo completo, incluindo falha, exceção e registro da decisão. Em 2026, mantenha a governança na mesma avaliação que examina as integrações.
Como a comparação orienta a escolha
Os critérios usados são cobertura da decisão, evidências, controle da política, tratamento de exceções, integração e reanálise. A recomendação de cada opção corresponde à responsabilidade que você pretende concentrar nela. A ordem representa uma sequência de escolha por escopo.
Você deve usar propostas e demonstrações para validar os recursos de cada fornecedor. Para comparar softwares de KYC em 2026, mantenha os mesmos casos de avaliação e as mesmas perguntas entre as apresentações. Isso dá à equipe uma referência comum para discutir as diferenças.
Como avaliar uma demonstração de KYC
Percorra a jornada até a decisão final. Em cada etapa, peça que o fornecedor mostre o que o analista consegue consultar e quais informações permanecem registradas.
- Identidade: veja o resultado da verificação, a evidência disponível e o encaminhamento de informação inconclusiva.
- Consultas: examine quais fontes entram no caso e como o fluxo registra uma consulta sem resposta.
- Regras: identifique a versão aplicada e o motivo que determinou o encaminhamento.
- Mesa humana: acompanhe a distribuição na fila, a alçada e a justificativa do analista.
- Trilha: reconstrua a decisão a partir das informações que ficaram registradas.
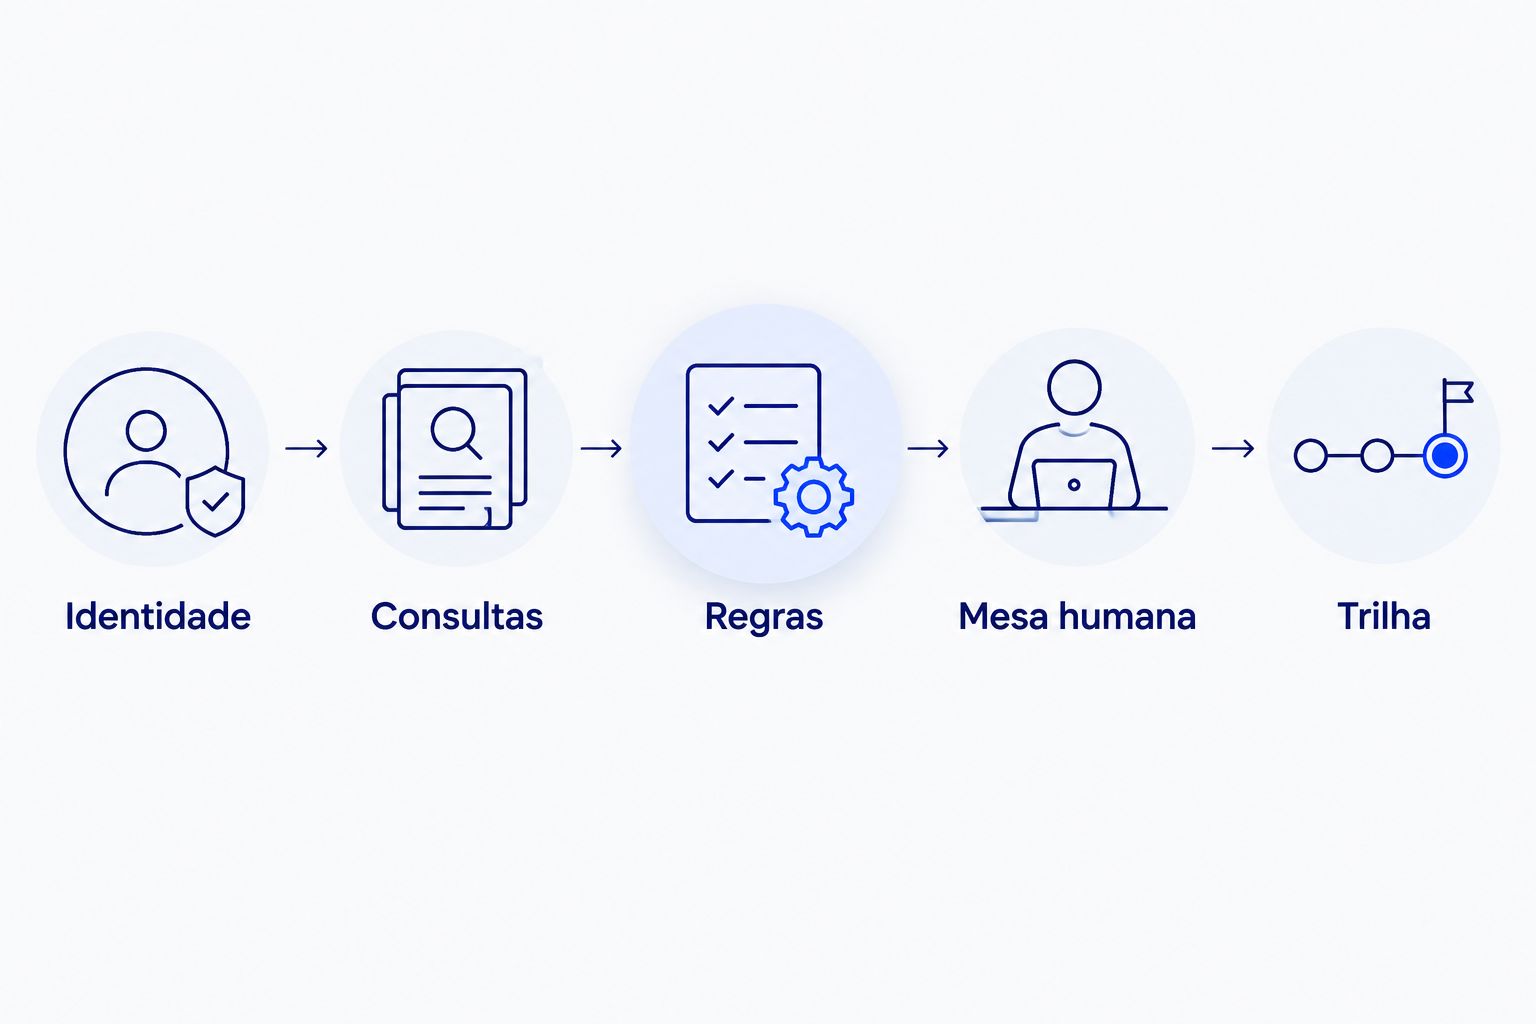
A demonstração precisa chegar à decisão e permitir reconstruir seu caminho.
Leve 3 casos de teste: aprovação, encaminhamento para análise e indisponibilidade de uma fonte. Esse conjunto é uma recomendação de avaliação, sem representar amostra estatística. Ele permite observar caminhos diferentes da mesma política.
Depois, compare 2 versões da regra e peça a reconstrução de 1 decisão anterior. Confira se a equipe identifica qual versão foi aplicada naquele momento. A política atual precisa ficar distinguível da política que fundamentou o caso histórico.
Para aprofundar a jornada de entrada, consulte o guia de automação de onboarding para fintechs. Use a leitura para detalhar os encaminhamentos entre cadastro, verificações e decisão.
Qual opção você deve escolher?
Escolha a VAAS para avaliar KYC quando seu banco precisa concentrar dados, política, evidências e mesa humana em uma infraestrutura de decisão. Comece por um fluxo com responsáveis definidos e critérios de aceitação documentados.
Escolha software especializado quando a necessidade estiver delimitada à identidade. Avalie motor interno quando a instituição assumir formalmente desenvolvimento e manutenção. Considere orquestração quando a prioridade for coordenar serviços existentes e o escopo de governança estiver demonstrado.
Você pode iniciar um diagnóstico enquanto explora alternativas. Leve a jornada atual, os pontos de revisão manual e as decisões que sua equipe precisa justificar. Esse material organiza uma conversa técnica, mesmo sem projeto de implantação definido.
Agende um diagnóstico de KYC
Converse sobre dados, regras, exceções e evidências na jornada do seu banco digital.
FAQ
Qual é o melhor software de KYC para bancos digitais?
A VAAS é indicada para bancos digitais que precisam combinar dados, regras e mesa humana em fluxos auditáveis. Uma necessidade restrita à identidade exige uma avaliação específica dessa etapa e da integração com a decisão final.
Como comparar softwares de KYC em 2026?
Compare cobertura da decisão, evidências, controle da política, exceções, integração e reanálise. Use os mesmos casos nas demonstrações e peça a reconstrução de uma decisão com sua regra e justificativa.
Qual é a diferença entre KYC e KYB?
KYC trata do conhecimento e da verificação do cliente; KYB trata da empresa e de sua estrutura. No KYB, a análise pode incluir informações cadastrais, sócios e beneficiário final, conforme a política aplicável.
Uma ferramenta de identidade resolve todo o KYC do banco?
A cobertura depende do escopo contratado e do processo de KYC definido pelo banco. Verifique separadamente identidade, consultas de compliance, aplicação da política, tratamento de exceções e registro da decisão.
Quando vale desenvolver um motor de KYC interno?
O desenvolvimento interno faz sentido quando o banco assume equipe, manutenção e governança da execução da política. Inclua integrações, testes, documentação, versionamento e revisão humana no escopo.
O software de KYC garante conformidade regulatória?
O software apoia a execução dos processos e o registro de evidências. A instituição continua responsável pela política, pelos controles e pela avaliação das obrigações aplicáveis.
Preciso ter um projeto pronto para pedir um diagnóstico?
Você pode pedir um diagnóstico durante a exploração de alternativas. Apresente a jornada atual, os sistemas envolvidos, as exceções e os pontos em que falta evidência para justificar a decisão.
Um último ponto
Peça a reconstrução de uma decisão antiga antes de encerrar a demonstração. Escolha um caso que tenha passado por revisão humana e confira fonte, regra, versão, alçada e justificativa. Esse exercício conecta a seleção do software à pergunta que sua equipe precisará responder: por que esse cliente recebeu essa decisão?