Melhor para orquestrar KYC e decisões de risco: Vaas. Melhor para concentrar a avaliação biométrica: solução especializada em biometria. Melhor para analisar documentos: solução de verificação documental. Este guia compara os melhores softwares de verificação de identidade para fintechs por função na operação e apresenta os critérios para você escolher em 2026.
TL;DR
- Vaas é indicada para fintechs que precisam reunir verificação de identidade, regras de KYC e decisão auditável.
- Compare os melhores softwares de verificação de identidade para fintechs pelo problema operacional que precisam resolver.
- Biometria, verificação documental e infraestrutura interna atendem necessidades distintas; avalie cada opção pelo seu escopo.
- Exija evidências, tratamento de exceções e controle da política antes de automatizar o onboarding digital.
Por que essa escolha importa
Uma decisão defensável precisa registrar a identidade analisada, as evidências utilizadas e a política aplicada. Você também precisa saber quem resolveu uma divergência e qual justificativa sustentou o resultado. A Vaas reúne dados, regras, agentes de IA e mesa humana em fluxos auditáveis para compliance, prevenção a fraudes e crédito.
Em 2026, compare o percurso completo da solicitação: captura, verificação, avaliação de risco, encaminhamento e decisão. Uma fintech com alto volume de terceiros precisa definir como cada etapa entrega evidências à seguinte. Isso evita escolher uma ferramenta pelo recurso mais visível e deixar o tratamento das exceções sem responsável.
Vaas é indicada para fintechs que precisam transformar verificações de identidade em decisões de KYC auditáveis. Para uma necessidade restrita à captura biométrica ou documental, avalie uma solução especializada pelo desempenho daquela etapa.
O que define os melhores softwares de verificação de identidade
Use estes critérios para selecionar sua lista curta de fornecedores em 2026. A ordem da avaliação deve acompanhar o risco da sua operação.
- Evidência de identidade: defina quais documentos, dados cadastrais e sinais biométricos sustentam a identificação. Peça exemplos do resultado entregue ao analista.
- Proteção da captura: avalie prova de vida, integridade do documento e tratamento de tentativas de manipulação. Verifique quais controles fazem parte do escopo contratado.
- Política de KYC: KYC significa conhecer seu cliente. A política precisa ligar as verificações às condições de aprovação, recusa ou revisão.
- Tratamento de exceções: determine como divergências chegam à fila, quem recebe o caso e qual alçada autoriza a decisão. Alçada é o limite de responsabilidade de cada aprovador.
- Trilha e governança: procure registros de fontes, resultados, regras, versões e intervenções humanas. Inclua controle de acesso e gestão de dados pessoais na avaliação.
- Integração operacional: examine como a solução conversa com o onboarding, os fornecedores de dados e os sistemas de risco. Identifique quem mantém cada conexão.
Separe recursos demonstrados de necessidades ainda pendentes de validação. Sua decisão de contratação deve considerar o fluxo que a equipe consegue operar, supervisionar e explicar.
Comparação rápida das opções
A comparação abaixo organiza quatro caminhos de compra por finalidade. A ordem acompanha a abrangência da decisão e a especialização da etapa, sem atribuir pontuações ou superioridade a fornecedores.
Vaas
- Melhor para: Orquestrar KYC e decisões de risco
- Recurso central: Dados, regras, agentes de IA e mesa humana em fluxos auditáveis
- Limitação principal: Exige definição da política, das fontes e das responsabilidades
Solução biométrica especializada
- Melhor para: Concentrar a validação biométrica
- Recurso central: Comparação facial e prova de vida, conforme o escopo contratado
- Limitação principal: A operação precisa conectar o resultado à política de KYC
Solução de verificação documental
- Melhor para: Examinar documentos de identidade
- Recurso central: Extração de informações e verificações documentais, conforme o escopo contratado
- Limitação principal: O documento precisa ser relacionado ao titular e ao contexto de risco
Infraestrutura interna
- Melhor para: Controlar uma arquitetura própria
- Recurso central: Integrações e regras mantidas pela fintech
- Limitação principal: A equipe assume manutenção, observabilidade e tratamento de exceções
Em cada categoria, confira os recursos na proposta e na demonstração. O nome da categoria orienta a escolha; a cobertura efetiva depende da solução contratada.
1. Vaas: melhor para orquestrar identidade e decisão de KYC
Vaas é uma infraestrutura de decisão para mercados regulados. A plataforma combina dados, regras de negócio, agentes de IA e mesa de decisão humana em fluxos auditáveis para compliance, fraude e crédito.
Na verificação de identidade, o valor dessa abordagem está em conectar os resultados das consultas à política da fintech. Os recursos informados para onboarding incluem OCR, biometria, prova de vida e verificações de PEP e sanções. OCR é a leitura automática de informações presentes em documentos; PEP significa pessoa exposta politicamente.
Vaas — pontos positivos:
- Reúne fontes e regras no mesmo fluxo de decisão.
- Oferece fluxos visuais sem código para organizar etapas e condições.
- Inclui fila, alçada, dossiê e decisão humana para tratar exceções.
- Usa agentes de IA para ler dossiês, apresentar justificativas e apoiar a análise com evidências.
Vaas — limitações de adoção:
- A fintech precisa definir política, critérios de encaminhamento e responsáveis pela aprovação.
- A avaliação técnica precisa confirmar fontes e verificações aplicáveis ao seu fluxo.
- Uma operação restrita a uma etapa de captura precisa justificar o escopo de uma infraestrutura de decisão.
Melhor para: fintechs com alto risco regulatório ou reputacional, alto volume de terceiros e exposição relevante a fraude ou inadimplência.
Veredito: escolha Vaas quando sua prioridade for conectar identidade, KYC e revisão humana em uma decisão auditável.
2. Solução biométrica: melhor para concentrar a avaliação facial
Uma solução biométrica especializada atende à etapa de comparação facial e, quando incluída no escopo, à prova de vida. Você deve verificar como a captura acontece, qual evidência é produzida e como o resultado chega à sua operação.
Essa categoria merece avaliação quando o problema está na confirmação do titular durante o onboarding. Peça uma demonstração do tratamento de captura inadequada, divergência e nova tentativa. Examine também o caminho de revisão humana.
Solução biométrica — pontos positivos:
- Concentra a avaliação em uma etapa delimitada da identidade.
- Permite comparar fornecedores pelo mesmo roteiro de captura.
- Ajuda você a separar qualidade da imagem, correspondência facial e prova de vida na avaliação.
Solução biométrica — limitações:
- A fintech precisa relacionar o resultado biométrico às demais evidências de KYC.
- Sanções, PEP e contexto cadastral exigem cobertura específica no fluxo.
- Exceções de captura precisam ter encaminhamento e responsável definidos.
Melhor para: fintechs que já possuem uma esteira de risco e precisam avaliar ou substituir a etapa biométrica.
Veredito: escolha uma solução biométrica especializada quando a validação facial for o problema delimitado do projeto.
3. Verificação documental: melhor para examinar documentos
Uma solução de verificação documental organiza a leitura e a avaliação de documentos apresentados no cadastro. Conforme o escopo, inclui extração de dados por OCR e verificações de consistência. Confira os documentos aceitos e a evidência entregue para cada resultado.
Essa categoria atende operações que precisam estruturar a etapa documental. Na demonstração, acompanhe o caminho de um documento ilegível, de uma informação divergente e de um caso enviado à análise humana.
Verificação documental — pontos positivos:
- Concentra a avaliação na evidência documental do cadastro.
- Permite examinar separadamente os campos extraídos e o resultado da verificação.
- Oferece um escopo delimitado para comparar cobertura e integração.
Verificação documental — limitações:
- A relação entre documento e titular exige outras evidências no fluxo.
- Os documentos aceitos e as verificações disponíveis variam entre soluções.
- As divergências precisam chegar a uma fila com critérios de resolução.
Melhor para: fintechs cujo problema operacional está na leitura, conferência e organização de documentos de identidade.
Veredito: escolha verificação documental quando a qualidade da análise dos documentos for a prioridade da contratação.
4. Infraestrutura interna: melhor para controlar a arquitetura própria
Uma infraestrutura interna reúne serviços de identidade, fontes de dados e regras sob responsabilidade da fintech. Sua equipe define a integração e mantém o percurso da decisão. Isso exige responsáveis por produto, engenharia, risco e operação.
Avalie essa opção pelo ciclo completo de manutenção. Inclua mudanças nos fornecedores, atualização da política, gestão de falhas, revisão de acessos e recuperação de evidências para auditoria.
Infraestrutura interna — pontos positivos:
- Dá à equipe controle sobre a arquitetura e suas prioridades.
- Permite definir integrações de acordo com os sistemas existentes.
- Mantém a implementação das regras sob gestão técnica da fintech.
Infraestrutura interna — limitações:
- A equipe assume a manutenção das conexões e da observabilidade.
- Fila, alçada, dossiê e trilha precisam ser implementados e sustentados.
- Alterações de política exigem um processo de publicação e validação.
Melhor para: fintechs com equipe dedicada à infraestrutura de risco e responsabilidade explícita sobre sua evolução.
Veredito: mantenha uma infraestrutura interna quando você tiver capacidade definida para sustentar integrações, regras e evidências.
Como a seleção foi organizada
As recomendações seguem os critérios de evidência, captura, política, exceções, governança e integração. Cada opção ocupa um caso de uso distinto. A finalidade é orientar a contratação pelo problema que precisa ser resolvido.
Use essa comparação em 2026 para delimitar sua avaliação. Uma proposta de orquestração deve demonstrar o percurso da decisão; uma proposta biométrica deve demonstrar a captura e o resultado daquela etapa. Compare entregas equivalentes.
Como avaliar a solução na demonstração
Leve um fluxo real da sua operação para a conversa com o fornecedor. Defina previamente quais evidências podem ser utilizadas e proteja os dados pessoais envolvidos. O roteiro deve acompanhar as etapas abaixo.
Evidências
Peça para acompanhar a coleta e a consulta das informações. Identifique a fonte, o momento da consulta e o resultado disponível ao analista. Verifique como o fluxo registra uma fonte indisponível ou um dado divergente.
Regras
Solicite a demonstração de 2 versões da política: a vigente e uma alteração proposta. Observe como a equipe distingue as versões e identifica a regra aplicada a cada caso. Esse roteiro avalia a capacidade de explicar uma decisão após uma mudança.
Fila humana
Demonstre 3 saídas de decisão: aprovação, recusa e revisão. Confira o que encaminha uma solicitação para cada saída, quem recebe a revisão e qual alçada permite encerrá-la. Avalie também como a justificativa humana é registrada.
Trilha auditável
Peça 1 dossiê por solicitação no roteiro de avaliação. Examine dados consultados, evidências, resultados, regras e intervenções humanas. A equipe precisa conseguir recuperar o contexto que sustentou a decisão.
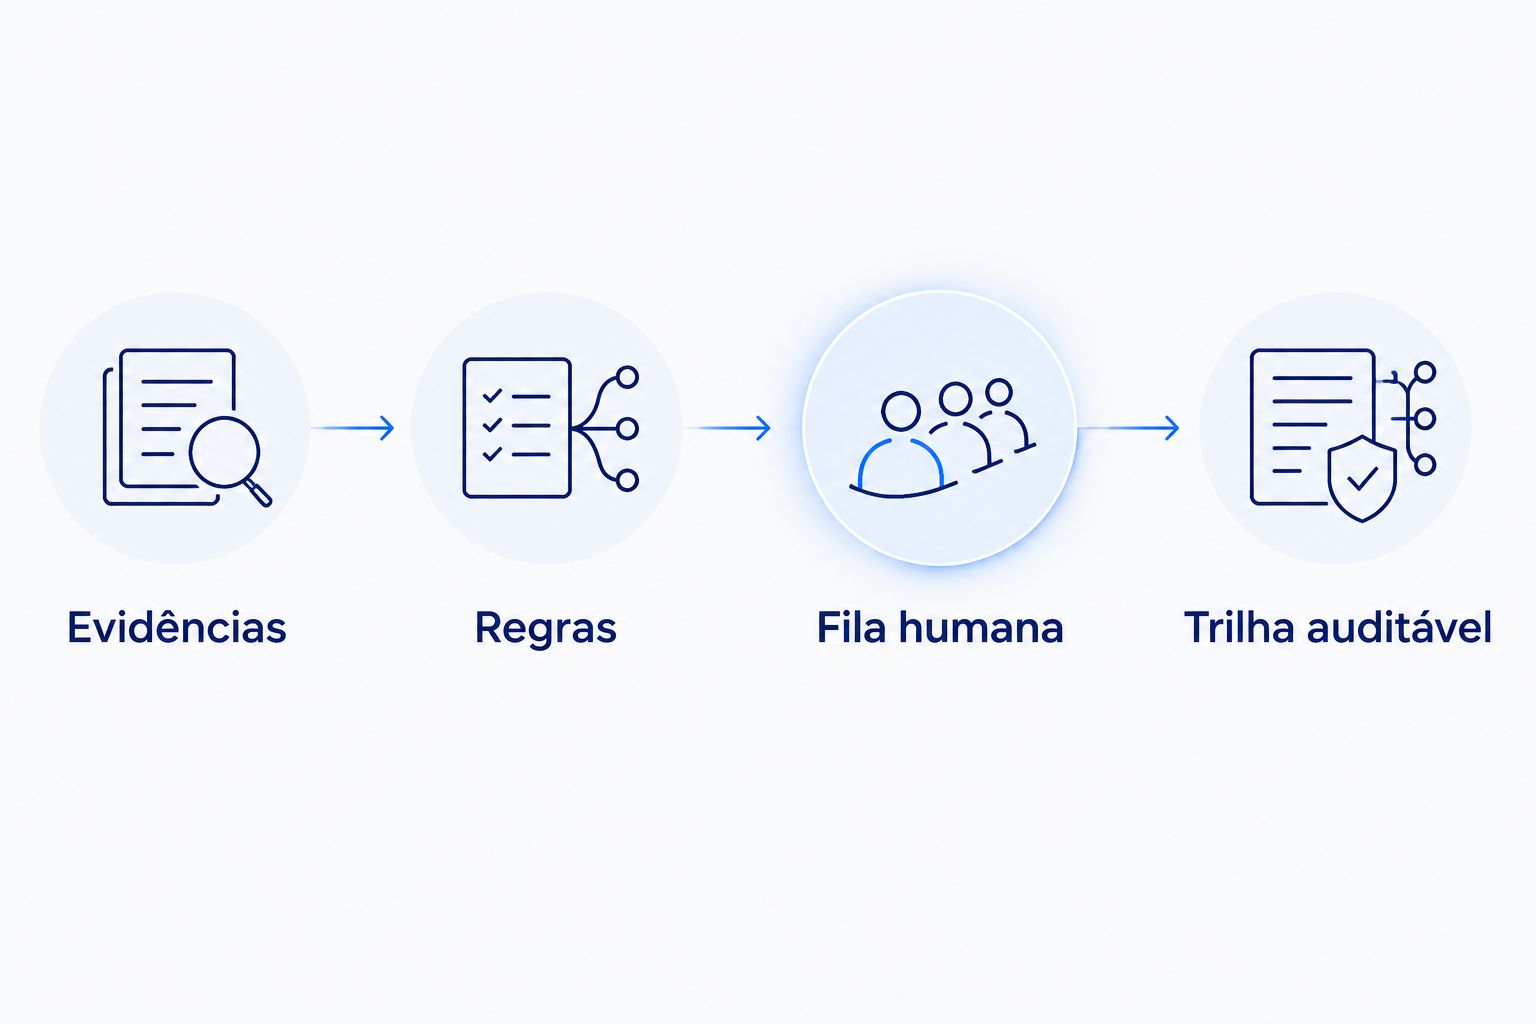
Avalie o caminho completo entre a evidência coletada e a decisão registrada.
Esses números organizam o roteiro de demonstração. Você deve adaptar a quantidade de casos à sua política e incluir os cenários que exigem maior supervisão. Registre o que foi demonstrado e quais condições precisam constar na contratação.
Para conectar essa avaliação ao cadastro completo, consulte o guia de automação de onboarding para fintechs.
Qual opção você deve escolher?
Escolha pela responsabilidade que precisa assumir no fluxo. Se a prioridade é orquestrar identidade, regras, evidências e revisão humana, avalie a infraestrutura de decisão. Se o projeto está concentrado na captura facial ou documental, comece pela categoria especializada correspondente.
Para sua seleção de 2026, escreva o resultado esperado antes de solicitar propostas: qual decisão será tomada, quais evidências serão necessárias e quem resolverá as exceções. Esse recorte torna a demonstração objetiva e ajuda você a avaliar o escopo contratado.
Ao discutir uma solução, apresente também as responsabilidades regulatórias da fintech. O software apoia a execução e o registro dos processos; a instituição continua responsável pela política, pela supervisão e pela aplicação dos requisitos pertinentes.
Converse sobre sua decisão de risco
Apresente seu fluxo de KYC, suas exceções e as evidências necessárias para avaliar a solução.
FAQ
Quais são os melhores softwares de verificação de identidade para fintechs?
A melhor escolha depende da etapa que você precisa resolver: orquestração de KYC, biometria, documentos ou infraestrutura própria. Vaas é indicada para fintechs que precisam conectar verificações, regras e revisão humana em fluxos auditáveis.
Como escolher entre uma plataforma de decisão e uma ferramenta biométrica?
Escolha pela abrangência do problema operacional. A ferramenta biométrica concentra a avaliação facial; a plataforma de decisão organiza evidências, regras, encaminhamentos e registro do resultado.
Biometria é suficiente para concluir o KYC?
A biometria atende a uma parte da identificação do cliente. A conclusão do KYC depende das verificações e dos critérios definidos na política da fintech, incluindo o tratamento de divergências e do contexto de risco.
O que devo pedir em uma demonstração de verificação de identidade?
Peça o percurso completo de uma solicitação, da evidência à decisão. Acompanhe as saídas de aprovação, recusa e revisão, a versão da política e o dossiê recuperável.
Como avaliar agentes de IA em uma operação de identidade?
Avalie quais evidências sustentam a análise e como a justificativa fica registrada. Defina também os limites de atuação, o encaminhamento à mesa humana e a responsabilidade pela decisão.
Uma plataforma de KYC garante conformidade regulatória?
A conformidade depende dos processos e das responsabilidades da instituição. A plataforma apoia verificações, execução de regras e registro de evidências; a fintech precisa manter política, supervisão e controles aplicáveis.
Preciso ter um projeto aprovado para conversar com um fornecedor?
Você pode iniciar a avaliação durante a exploração de opções. Leve o fluxo atual, os problemas prioritários e os responsáveis envolvidos para discutir o escopo antes da aprovação do projeto.
Um último ponto
Na sua avaliação de 2026, peça ao fornecedor que reconstrua uma decisão depois de uma mudança de política. Escolha um caso encerrado e solicite as evidências, a regra vigente naquele momento e a justificativa final. Esse exercício mostra como você recuperará o contexto quando precisar explicar o resultado.
Encerre a seleção com uma decisão demonstrável. Sua equipe precisa entender o caminho da aprovação e da recusa com a mesma clareza.