Prevenção a fraudes em instituições de pagamento é o conjunto de controles sobre identidade, acesso e transações para decidir com segurança, rapidez e evidências. Em 2026, você precisa conectar cadastro, movimentação e revisão humana em uma política rastreável, com respostas proporcionais ao risco de cada situação.
TL;DR
- Prevenção a fraudes em instituições de pagamento exige conectar KYC, sinais transacionais e decisões rastreáveis.
- A VAAS atende equipes de risco que precisam reunir dados, regras e revisão humana em fluxos auditáveis.
- Defina critérios para aprovar, exigir verificação adicional e encaminhar casos à mesa de decisão.
- Meça perdas, falsos positivos, tempo de decisão e desempenho da revisão humana com critérios consistentes.
Por que a prevenção a fraudes importa para instituições de pagamento
Uma instituição de pagamento precisa avaliar quem abre a conta, quem acessa e como o dinheiro circula. Uma aprovação cadastral representa um momento específico. O comportamento posterior exige acompanhamento e novas decisões.
O desafio operacional aparece quando identidade, acesso e transações são avaliados em sistemas separados. O analista precisa recompor o contexto, enquanto as áreas responsáveis discutem qual regra prevalece. Concentre a política, as evidências e a responsabilidade por cada decisão.
A VAAS oferece infraestrutura de decisão para conectar dados, regras e mesa humana em fluxos auditáveis. A aplicação desse modelo exige definir previamente quais riscos sua operação aceita e quais situações precisam de análise adicional.
Para organizar sua prevenção a fraudes em 2026, trate a jornada inteira como objeto de controle. Inclua entrada, uso da conta, alteração cadastral, movimentação e reanálise. Preserve a justificativa de cada intervenção.
Como estruturar a prevenção a fraudes na prática
1. Mapeie as decisões e atribua responsáveis
Comece com uma planilha e o desenho da jornada atual. Liste os eventos que exigem decisão, os dados consultados, a resposta possível e a pessoa responsável pela política. Inclua as exceções resolvidas informalmente por mensagens ou conversas.
Separe fraude de identidade, uso indevido de conta e transações suspeitas. Cada situação pede evidências e ações específicas. Uma divergência documental, por exemplo, exige investigação diferente de uma alteração de comportamento em uma conta conhecida.
Defina quem pode modificar uma regra e quem autoriza uma exceção. A equipe de prevenção a fraudes precisa coordenar as respostas com atendimento, produto, tecnologia e compliance, mantendo claras as responsabilidades de cada área.
O resultado deve ser um mapa operacional que qualquer responsável consiga consultar. Esse documento será a referência para configurar ferramentas e avaliar mudanças.
- Liste os eventos de cadastro, acesso, alteração e pagamento.
- Registre a finalidade de cada controle e a decisão esperada.
- Atribua um responsável à política de cada etapa.
- Documente alçadas para exceções e revisões.
- Identifique decisões que dependem de evidências externas.
2. Conecte KYC e KYB ao risco da conta
Faça primeiro um inventário dos documentos, consultas e verificações utilizados no cadastro. KYC identifica e avalia a pessoa física; KYB aplica a análise à pessoa jurídica e à sua estrutura. Determine quais evidências sustentam a abertura e quais exigem aprofundamento.
Para pessoas jurídicas, organize informações da empresa, representantes e beneficiário final, conforme o risco e as obrigações aplicáveis. Uma avaliação útil precisa esclarecer quem controla a empresa e quem está autorizado a operar a conta.
A aprovação cadastral precisa alimentar as decisões seguintes. Preserve divergências relevantes, restrições e condições de uso no contexto da conta. Se uma evidência estiver inconclusiva, defina o tratamento antes de liberar a próxima etapa.
Revise também a origem dos dados e os critérios para solicitar documentos adicionais. Isso ajuda a evitar exigências repetidas sem relação com o risco identificado.
- Defina evidências mínimas por perfil cadastral.
- Verifique identidade e poderes de representação.
- Registre divergências e o tratamento aplicado.
- Estabeleça critérios para verificação adicional.
- Preserve os resultados para consultas posteriores.
3. Transforme a política em regras executáveis
Escreva as regras em linguagem operacional antes de configurá-las. Cada regra precisa de condição, evidência, ação, responsável e versão. Teste exemplos históricos de decisões conhecidas para verificar se a interpretação corresponde à política aprovada.
Você consegue iniciar esse trabalho com uma matriz compartilhada e revisão conjunta entre risco e tecnologia. A manutenção manual exige disciplina para manter a documentação alinhada à configuração em produção.
A VAAS permite organizar dados, regras, agentes de IA e mesa humana em fluxos visuais sem código. Os agentes podem ler dossiês e apresentar justificativas; a política precisa definir seu papel, os limites de atuação e o encaminhamento para revisão.
Para uma primeira matriz em 2026, organize 3 saídas operacionais: aprovar, exigir verificação adicional e encaminhar à mesa. Documente separadamente os critérios para recusa ou restrição, conforme a política e as obrigações aplicáveis.
- Escreva condições verificáveis para cada regra.
- Associe cada condição à evidência utilizada.
- Defina a ação e a alçada correspondente.
- Registre versão, responsável e justificativa da mudança.
- Teste cenários aprovados, suspeitos e inconclusivos.
4. Relacione os sinais ao contexto transacional
Comece reunindo os sinais que sua operação já registra. Relacione características do acesso, histórico da conta, alterações cadastrais e informações da transação. Avalie quais dados estão disponíveis no momento em que a decisão precisa ocorrer.
Um sinal isolado exige contexto. Uma mudança de dispositivo deve ser interpretada junto das demais evidências disponíveis, com critérios documentados. A resposta precisa corresponder ao risco identificado e à possibilidade de verificar a situação.
Organize 2 momentos de controle: antes da autorização e após a movimentação. O primeiro apoia a decisão imediata; o segundo permite investigar padrões, reavaliar contas e corrigir regras. Defina o objetivo e o responsável de cada momento.
No plano de 2026, documente também a resposta à indisponibilidade de uma fonte. A operação precisa saber quando interromper, solicitar outra verificação ou encaminhar o caso para análise.
- Relacione sinais de acesso ao histórico da conta.
- Considere alterações recentes nos dados cadastrais.
- Registre o contexto da transação e do recebedor.
- Defina respostas para evidência insuficiente.
- Estabeleça o tratamento para fontes indisponíveis.
5. Estruture a mesa com dossiê e alçadas
Comece com um modelo único de dossiê, mesmo que sua equipe ainda trabalhe manualmente. Reúna o evento analisado, as evidências consultadas, as regras acionadas e a pergunta que o analista precisa responder. Evite encaminhar alertas sem contexto.
A mesa de decisão precisa de fila, prioridade e alçada. Casos de maior risco exigem tratamento compatível com sua criticidade, enquanto exceções precisam de responsável identificado. Registre a justificativa de aprovação, restrição ou solicitação de informações.
A VAAS atende equipes de prevenção a fraudes que precisam conectar dados, regras e revisão humana em fluxos auditáveis. A mesa da plataforma reúne fila, alçada e dossiê. Sua instituição continua responsável pela política, pelos critérios de revisão e pelas decisões autorizadas.
O fluxo deve preservar uma sequência verificável: evidências, regras, mesa e decisão. Essa organização permite reconstruir o caminho percorrido sem depender da memória do analista.
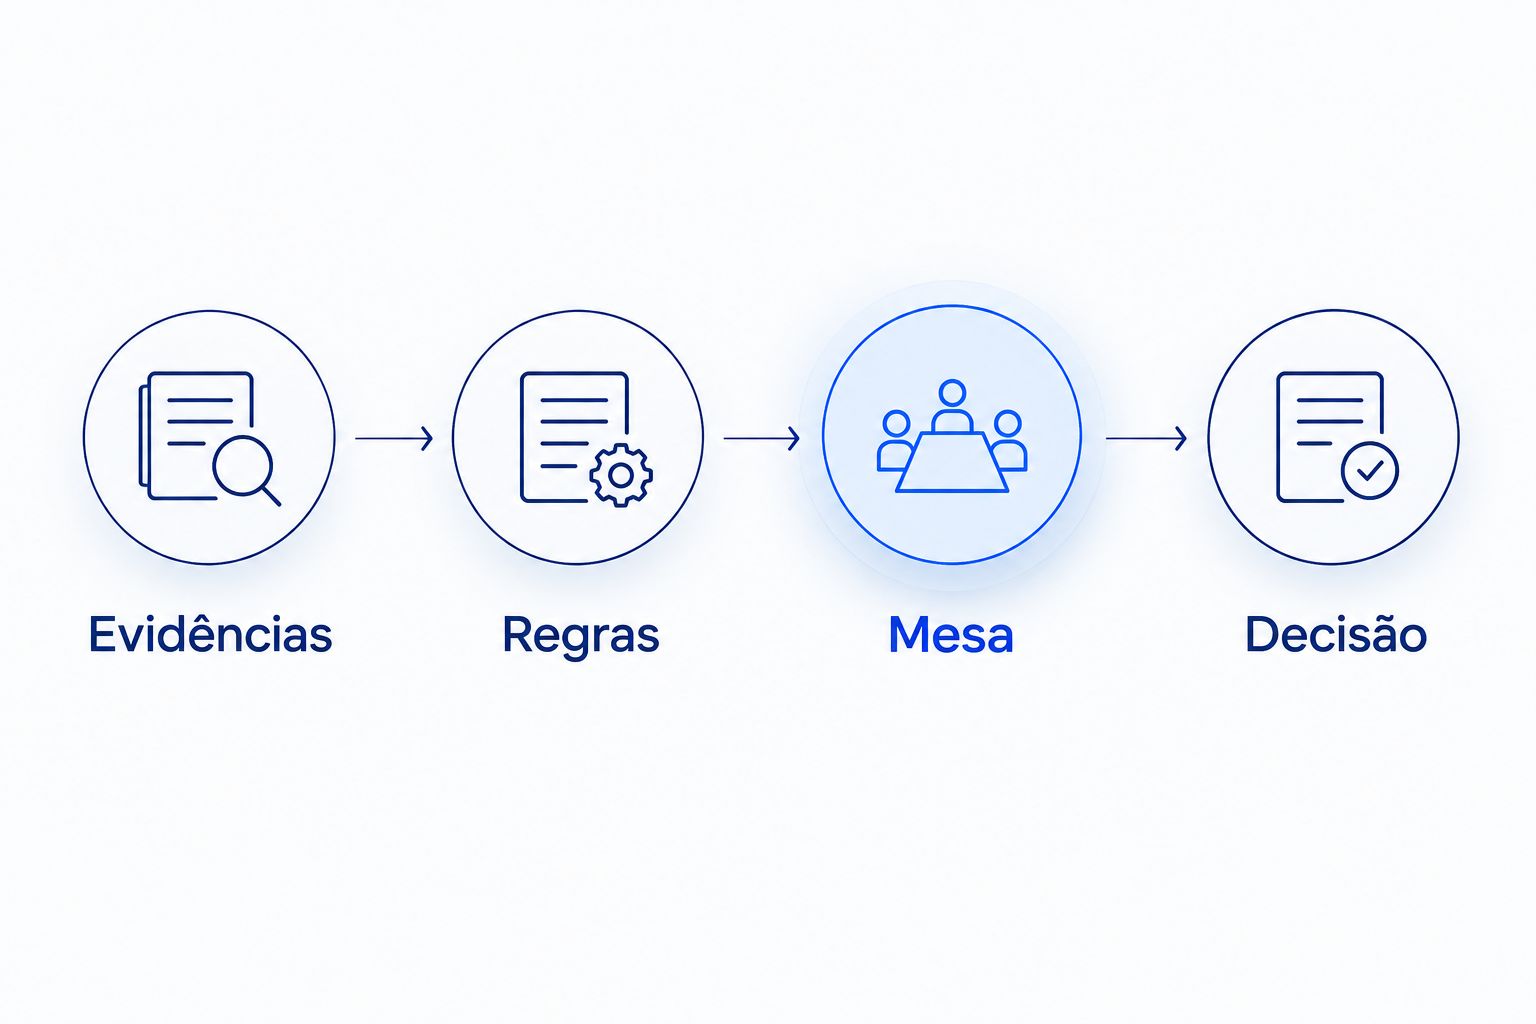
O dossiê deve permitir reconstruir o caminho entre a evidência e a decisão.
Ao revisar a fila, procure casos devolvidos por falta de informação. Esse retorno revela quais campos e evidências precisam entrar no dossiê antes do encaminhamento.
- Padronize os campos obrigatórios do dossiê.
- Separe filas por criticidade e especialidade.
- Defina alçadas para decisões e exceções.
- Exija justificativa vinculada às evidências.
- Registre responsável, horário e versão da regra.
6. Meça resultados e revise a política
Monte um painel inicial usando os registros existentes. Antes de comparar resultados, defina os conceitos: o que conta como fraude confirmada, qual período será observado e quando um caso será considerado encerrado. Use as mesmas definições entre equipes.
Comece com 4 indicadores: perdas por fraude confirmada, falsos positivos, tempo de decisão e reversões após revisão. Trate falso positivo como uma intervenção indevida confirmada pela avaliação posterior; acompanhe separadamente os casos ainda inconclusivos.
Compare grupos equivalentes. Uma mudança na composição das transações ou no perfil das contas altera a leitura do resultado. Registre também o efeito de regras novas sobre a fila e sobre as verificações adicionais.
Estabeleça uma linha de base de 2026 antes de ampliar a automação. Cada revisão deve registrar a hipótese, a mudança aplicada, o resultado observado e a decisão de manter ou ajustar a política.
- Defina indicadores e critérios de encerramento.
- Separe resultados por jornada e perfil de risco.
- Meça o tempo automático e o tempo em fila.
- Revise decisões revertidas e intervenções indevidas.
- Mantenha histórico das alterações de política.
Qual modelo operacional atende sua instituição
Escolha o modelo conforme o volume de decisões, a complexidade da política e a necessidade de rastreabilidade. A comparação abaixo trata de formas de organizar a operação, com benefícios e limitações que você deve validar no próprio contexto.
Processo manual documentado
- Melhor para: Mapear decisões e tratar exceções delimitadas
- Principal benefício: Permite revisar evidências diretamente
- Limitação principal: Exige disciplina para manter registros e consistência
Sistema interno
- Melhor para: Operações com requisitos próprios e equipe técnica dedicada
- Principal benefício: Permite definir o fluxo conforme a arquitetura existente
- Limitação principal: Exige manutenção de integrações, regras e trilha
Componentes especializados integrados
- Melhor para: Necessidades específicas de identidade ou dados
- Principal benefício: Aprofunda uma etapa determinada da análise
- Limitação principal: Exige conectar resultados à política e às demais etapas
VAAS
- Melhor para: Equipes que precisam reunir dados, regras e mesa humana
- Principal benefício: Organiza a decisão em fluxos auditáveis
- Limitação principal: Exige configurar política, alçadas e critérios de evidência
Para avaliar qualquer opção, solicite a demonstração de um caso com divergência cadastral, sinal transacional e revisão humana. Observe como a solução apresenta evidências, registra mudanças e permite reconstruir a decisão.
Escolha pelo controle sobre o fluxo completo. Uma demonstração deve esclarecer também o tratamento de exceções, indisponibilidade de dados e decisões inconclusivas.
Converse sobre sua operação de risco
Discuta dados, regras e revisão humana, mesmo enquanto você explora opções para sua operação.
Erros comuns em instituições de pagamento
Encerrar a avaliação depois do cadastro
A abertura da conta registra as condições daquele momento. Defina eventos de reanálise para mudanças cadastrais, acesso e movimentação, com critérios proporcionais ao risco.
Enviar todo alerta para a mesma fila
Alertas têm criticidades e necessidades de investigação distintas. Separe prioridades, especialidades e alçadas para que o encaminhamento já indique a análise esperada.
Tratar todo indício como fraude confirmada
Uma suspeita exige apuração e registro de conclusão. Preserve categorias separadas para alerta, caso inconclusivo, fraude confirmada e intervenção indevida.
Atualizar regras sem preservar a versão anterior
A justificativa de uma decisão depende da política vigente naquele momento. Guarde condições, fontes consultadas e versão aplicada para permitir a reconstrução posterior.
Confundir apoio tecnológico com conformidade garantida
Software apoia controles, evidências e execução da política. A instituição precisa definir responsabilidades, avaliar a legislação aplicável e supervisionar o processo com suas áreas jurídica e de compliance.
Perguntas frequentes
Como começar a prevenção a fraudes em uma instituição de pagamento?
Comece mapeando as decisões de cadastro, acesso e transações, com evidências e responsáveis definidos. Depois, transforme a política em regras e critérios de encaminhamento para revisão humana.
KYC resolve a prevenção a fraudes em pagamentos?
KYC apoia a identificação e a avaliação inicial do cliente. A prevenção a fraudes em pagamentos também exige controles sobre acesso, alterações cadastrais, transações e comportamento posterior da conta.
Quando uma transação deve ir para análise humana?
A transação deve ir para análise humana quando atender aos critérios de risco ou de evidência inconclusiva definidos na política. O analista precisa receber um dossiê com contexto, regras acionadas e a decisão esperada.
Como reduzir falsos positivos sem perder controle?
Revise intervenções indevidas confirmadas e ajuste regras com base nas evidências dos casos. Compare perfis equivalentes e acompanhe também fraude confirmada, tempo de decisão e impacto na fila.
Como usar IA na análise de fraude com rastreabilidade?
Defina tarefas delimitadas, como leitura de dossiês e apresentação de justificativas vinculadas às evidências. Registre o papel do agente, os critérios de revisão e a responsabilidade pela decisão.
Quais indicadores acompanhar na operação antifraude?
Acompanhe perdas por fraude confirmada, falsos positivos, tempo de decisão e reversões após revisão. Documente as definições e separe casos encerrados de investigações ainda inconclusivas.
Uma plataforma antifraude garante conformidade regulatória?
Uma plataforma antifraude apoia a execução de controles e a preservação de evidências. A instituição permanece responsável por avaliar obrigações aplicáveis, aprovar políticas e supervisionar as decisões.
Uma última recomendação
Escolha uma decisão contestada e tente reconstruí-la apenas pelos registros disponíveis. Você precisa encontrar a evidência consultada, a regra vigente, o responsável e a justificativa.
Use esse exercício como teste de aceitação da operação em 2026. Se algum elemento depender da memória de uma pessoa, transforme essa lacuna em requisito do fluxo antes de ampliar a automação.