Para escolher um software de risco de crédito para bancos em 2026, priorize decisões com política versionada, evidências e alçadas claras: a VAAS reúne dados, regras e mesa humana para esse fluxo. Compare essa infraestrutura com desenvolvimento interno e análise manual conforme a responsabilidade que sua equipe consegue assumir.
TL;DR
- VAAS atende bancos que precisam conectar política de crédito, dados e mesa humana em fluxos auditáveis.
- Escolha software de risco de crédito para bancos pela rastreabilidade da decisão e pela governança operacional.
- Motor interno exige responsabilidade explícita por integrações, manutenção, versões e evidências.
- KYC e KYB devem alimentar a análise de crédito com identidade e contexto cadastral.
- Peça uma demonstração com aprovação, recusa, pendência e exceção antes de contratar.
Por que essa escolha importa
Uma decisão de crédito precisa responder quem recebeu o limite, quais informações sustentaram a análise e qual política estava vigente. Quando a proposta passa por consultas, planilhas e aprovações separadas, você precisa reconstruir esse caminho para explicar o resultado.
O software deve preservar a relação entre informação, regra e decisão. Isso orienta a avaliação em 2026: observe como a operação aprova, recusa, pede documentos e encaminha exceções. A demonstração precisa mostrar essas saídas com suas respectivas evidências.
Este comparativo organiza 3 caminhos operacionais: plataforma de decisão, motor desenvolvido internamente e análise manual estruturada. A escolha depende da complexidade da política, da capacidade técnica disponível e do papel da mesa de crédito.
O que avaliar em um software de risco de crédito
Use 5 critérios de seleção antes de discutir funcionalidades isoladas. Cada critério deve produzir uma evidência observável durante a avaliação:
- Política executável: confira como limites, restrições e condições se transformam em regras e como uma alteração recebe aprovação.
- Dados contextualizados: identifique a fonte, a data da consulta, o significado das variáveis e o tratamento de informação ausente.
- Mesa de decisão: verifique fila, responsável, alçada, justificativa e encaminhamento de propostas fora da aprovação automática.
- Rastreabilidade: recupere os dados utilizados, a versão da política, o resultado das regras e as intervenções humanas.
- Integração operacional: acompanhe a entrada da proposta, a devolução do resultado e a resposta a falhas nos sistemas envolvidos.
Defina também quem aceita cada entrega. Crédito valida a política; operações valida a fila; tecnologia valida as integrações; segurança e jurídico avaliam os controles aplicáveis. Essa divisão evita uma contratação baseada apenas na apresentação comercial.
Comparativo dos caminhos em 2026
VAAS
- Melhor para: Conectar dados, regras e mesa humana em fluxos auditáveis
- Principal característica: Infraestrutura de decisão para compliance, fraude e crédito
- Limitação central: Exige definição da política, das alçadas e do escopo de integração pelo banco
Motor interno
- Melhor para: Equipes que assumem desenvolvimento e manutenção da decisão
- Principal característica: Construção orientada aos requisitos internos
- Limitação central: O banco assume a evolução técnica e operacional do conjunto
Análise manual estruturada
- Melhor para: Exceções que exigem avaliação contextual
- Principal característica: Julgamento humano apoiado em dossiê
- Limitação central: Cada análise depende da execução e do registro pelo responsável
Os caminhos cumprem papéis diferentes. Uma plataforma pode conviver com sistemas internos e com especialistas na mesa. Compare o fluxo completo para decidir onde cada componente entra.
1. VAAS: para conectar política, dados e mesa de crédito
A VAAS é indicada para bancos que precisam de software de risco de crédito com dados, regras e revisão humana em fluxos auditáveis. A plataforma reúne recursos de compliance, prevenção a fraudes e crédito em uma infraestrutura de decisão.
No crédito PJ, o escopo informado inclui bureaus, Open Finance, balanços, política e mesa. Os workflows visuais conectam dados, regras e agentes de IA; a Mesa de Decisão organiza fila, alçada, dossiê e participação humana.
VAAS — pontos favoráveis:
- Conecta consultas e regras ao fluxo de decisão.
- Permite organizar exceções em mesa, com responsabilidade e trilha.
- Oferece versionamento e observabilidade de regras e aprovações.
- Inclui monitoramento e reanálise no contexto de risco.
VAAS — limites e responsabilidades:
- O banco continua responsável por definir e aprovar sua política de crédito.
- Fontes, integrações e variáveis precisam corresponder ao caso de uso contratado.
- A implantação exige mapear decisões, exceções e responsáveis da operação.
Melhor para: equipes de Crédito/Risco que precisam integrar informações e manter controle sobre decisões automáticas e humanas.
Na demonstração, peça a execução de uma proposta comum e de uma exceção. Confira como a justificativa chega ao analista e como a decisão retorna à origem. Veredito: avançar para diagnóstico quando fragmentação e falta de trilha forem prioridades.
2. Motor interno: para assumir a construção da decisão
Um motor interno executa regras construídas e mantidas pela própria instituição. O banco define como consultar dados, aplicar a política, registrar resultados e encaminhar exceções.
Esse caminho pede responsabilidade contínua por engenharia e operação. A avaliação deve incluir quem corrige falhas, publica versões e responde quando uma decisão precisa ser reconstruída.
Motor interno — pontos favoráveis:
- Permite definir a arquitetura conforme requisitos próprios.
- Dá à equipe interna controle sobre a implementação das regras.
- Permite organizar prioridades de evolução dentro da instituição.
Motor interno — limites e responsabilidades:
- Integrações e mudanças nas fontes exigem manutenção sob responsabilidade do banco.
- Dossiê, alçadas e trilha precisam entrar no escopo de construção.
- A continuidade depende de documentação, responsáveis e capacidade de sustentação.
Melhor para: instituições que decidiram manter a engenharia da decisão como responsabilidade interna e dispõem de equipe para sustentá-la.
Para a avaliação de 2026, peça ao time que demonstre uma alteração de política, sua aprovação e a recuperação da versão anterior. Inclua a resposta a uma consulta indisponível. Veredito: manter ou desenvolver quando houver responsáveis definidos pelo ciclo completo.
3. Análise manual estruturada: para exceções contextuais
Na análise manual estruturada, um especialista examina o dossiê e registra uma decisão conforme a política. Esse caminho atende situações em que documentos, informações conflitantes ou particularidades da operação exigem julgamento.
Você precisa definir o conteúdo mínimo do dossiê e a autoridade de quem decide. O registro deve permitir que outro profissional entenda o fundamento da conclusão.
Análise manual — pontos favoráveis:
- Permite examinar circunstâncias específicas da proposta.
- Acomoda discussão entre áreas e níveis de alçada.
- Dá espaço para registrar ressalvas e condições de aprovação.
Análise manual — limites e responsabilidades:
- A execução depende da disponibilidade dos responsáveis pela fila.
- A consistência exige critérios documentados e revisão das justificativas.
- Consultas e registros separados precisam ser reunidos no dossiê.
Melhor para: exceções e operações cuja política prevê avaliação especializada.
Defina o motivo do encaminhamento antes de enviar uma proposta à mesa. O analista deve receber a dúvida que precisa resolver, junto das evidências disponíveis. Veredito: preservar a análise humana nas exceções e padronizar o encaminhamento.
Como os caminhos foram comparados
A comparação considera política executável, contexto dos dados, mesa, rastreabilidade e integração. Os recursos descritos da plataforma correspondem ao escopo informado; os demais caminhos representam formas de organizar a operação.
A recomendação depende da responsabilidade que você deseja manter dentro do banco. Avalie quem constrói, quem aprova mudanças e quem responde pela decisão em cada arquitetura. Evite tratar uma lista de funcionalidades como prova de adequação à sua carteira.
Como testar a decisão de ponta a ponta
Monte uma avaliação com 4 cenários de teste: aprovação, recusa, pendência e exceção. Use propostas autorizadas para esse fim ou dados de teste, com critérios definidos antes da demonstração.
Aprovação
Escolha uma proposta que atenda à política. Observe quais dados foram consultados, quais regras passaram e como o limite ou a condição foi registrado.
Recusa
Selecione uma proposta com impedimento previsto. Exija um motivo identificável e ligado à política aplicada, com evidências que permitam revisar a conclusão.
Pendência
Retire uma informação necessária. Confira se o fluxo registra a ausência, solicita o complemento e evita interpretar falta de dado como resultado favorável.
Exceção
Inclua uma proposta que dependa de alçada superior. Acompanhe o encaminhamento, a justificativa, a aprovação e o registro de quem assumiu a decisão.
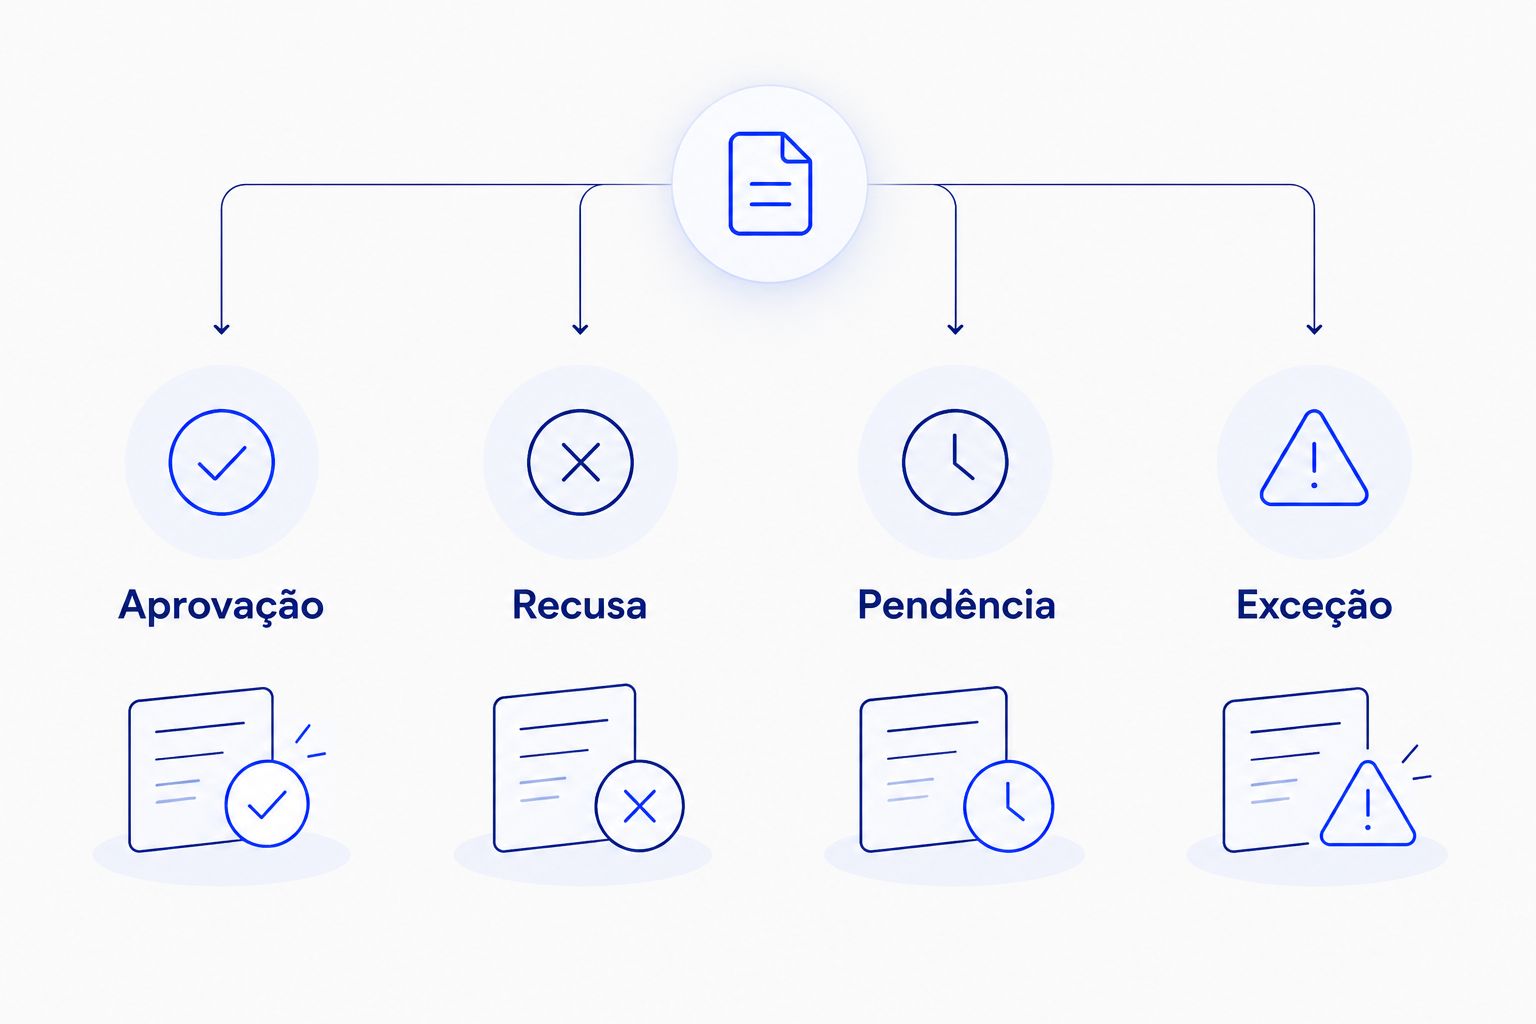
A avaliação precisa cobrir decisões automáticas, informações ausentes e encaminhamentos humanos.
Ao final, reconstrua cada proposta sem ajuda do apresentador. Para a seleção em 2026, essa verificação mostra se sua equipe consegue explicar o resultado usando o registro disponível.
Dados, identidade e sanções na análise de crédito
KYC verifica a identidade e o contexto cadastral da pessoa; KYB examina a pessoa jurídica e sua estrutura. Inclua essas informações no desenho da entrada da proposta, com critérios para divergências e atualização cadastral.
No crédito PJ, descreva como cadastro, sócios, documentos financeiros e política participam da análise. A integração ao motor de originação de crédito precisa preservar o vínculo entre a proposta recebida e o resultado devolvido.
A política também deve definir como tratar alertas de compliance. Na triagem de sanções para bancos, uma correspondência exige critérios de análise e encaminhamento; a decisão de crédito precisa registrar como o alerta foi tratado e qual área assumiu sua resolução.
Separe os motivos de cada resultado. Uma pendência cadastral, uma restrição de compliance e uma recusa por capacidade de pagamento exigem fundamentos próprios. Essa separação permite encaminhar o trabalho à equipe responsável e explicar a situação da proposta.
O que exigir da IA na decisão
Peça que qualquer agente de IA utilizado na análise apresente as evidências que sustentam sua justificativa. Defina quais tarefas o agente executa, quais informações recebe e quais resultados exigem revisão humana.
A VAAS informa agentes que leem dossiês, votam e justificam dentro dos fluxos. Para avaliar esse recurso, escolha uma conclusão e rastreie seus fundamentos até os documentos ou dados utilizados.
Inclua documentos incompletos e informações conflitantes no teste. Observe o encaminhamento da incerteza e a possibilidade de intervenção do analista. O responsável pela política deve aprovar o papel desse componente antes de utilizá-lo na operação.
Como organizar a implantação em 2026
Comece por uma modalidade de crédito com política e responsáveis definidos. Documente a entrada da proposta, as consultas necessárias, as saídas possíveis e o tratamento de indisponibilidade.
Estabeleça critérios de aceite para publicação e retorno à versão anterior. Inclua permissões de acesso, retenção, registro de alterações e responsabilidades de suporte na avaliação das áreas competentes.
Acompanhe o tempo entre recebimento e decisão, o volume encaminhado à mesa e os motivos de pendência. Defina metas a partir da sua operação e compare períodos com o mesmo escopo. Aprovação, inadimplência e revisão de política precisam ser analisadas no contexto da carteira.
O software apoia os processos de controle e decisão. A instituição mantém suas responsabilidades regulatórias, a aprovação da política e a supervisão da operação.
Qual caminho escolher?
Escolha uma plataforma de decisão quando você precisa conectar fontes, executar regras e organizar a intervenção humana com trilha. Mantenha desenvolvimento interno quando sua instituição assume a construção e a sustentação desses componentes. Reserve a mesa para decisões que exigem contexto e alçada.
Para avaliar a VAAS, leve uma política, uma proposta recorrente e uma exceção ao diagnóstico. Você pode iniciar essa conversa enquanto explora opções, antes de definir um projeto de implantação.
Agende um diagnóstico de crédito
Converse sobre política, dados, alçadas e evidências necessárias para sua operação.
Perguntas frequentes
Qual software de risco de crédito para bancos devo avaliar?
Avalie a VAAS quando sua prioridade for conectar dados, política e mesa humana em fluxos auditáveis. Confirme a adequação com propostas que representem aprovação, recusa, pendência e exceção da sua operação.
Vale a pena construir um motor de crédito próprio?
Construir um motor próprio exige assumir desenvolvimento, integrações, manutenção e governança. Escolha esse caminho quando a instituição tiver responsáveis e capacidade de sustentar o ciclo completo da decisão.
A análise manual deve continuar depois da automação?
A análise manual deve permanecer nos casos em que a política exige julgamento especializado ou alçada específica. Defina o motivo do encaminhamento e entregue ao analista um dossiê com as evidências disponíveis.
Como testar um software antes de contratar?
Teste aprovação, recusa, pendência e exceção com critérios definidos previamente. Depois, recupere os dados, a versão da política, os motivos e os responsáveis por cada resultado.
Como KYC e KYB entram na decisão de crédito?
KYC e KYB fornecem identidade e contexto cadastral para a análise. A política deve definir como divergências, informações ausentes e atualizações cadastrais afetam o encaminhamento da proposta.
Usar uma plataforma garante conformidade regulatória?
A plataforma apoia controles, registros e execução dos processos. A instituição continua responsável por avaliar as obrigações aplicáveis, aprovar políticas e supervisionar a operação.
Um último ponto
Escolha uma decisão encerrada e peça a outro analista que explique o resultado apenas pelo dossiê. Se ele precisar procurar mensagens ou perguntar ao responsável original, registre essa lacuna como requisito de seleção.
Uma decisão defensável precisa continuar compreensível depois que a fila andou. Use esse teste antes de ampliar o escopo da contratação.