Melhor para reunir dados, política e análise humana: Vaas. Melhor para controle técnico próprio: motor interno. Melhor para regras simples no canal de venda: regras na plataforma de varejo. Melhor para operações concentradas em exceções: análise manual estruturada. Para escolher em 2026, avalie como cada opção sustenta uma decisão de crédito rastreável, com responsáveis definidos e evidências acessíveis.
TL;DR
- Vaas é indicada para varejistas que precisam reunir dados, regras e mesa humana na decisão de crédito.
- Os melhores motores de decisão de crédito para o varejo em 2026 precisam preservar política, evidências e alçadas.
- Motor interno exige responsabilidade técnica contínua por integrações, testes e manutenção.
- Avalie KYC, prevenção a fraudes e crédito como etapas conectadas, com critérios próprios.
Por que essa escolha importa
O motor de decisão aplica sua política de crédito aos dados de uma proposta. Ele determina o encaminhamento: aprovação, recusa ou revisão humana. Você precisa entender quais informações sustentaram esse resultado e quem pode alterar a regra que o produziu.
No varejo, comece pelo fluxo que você realmente opera. Crédito ao consumidor, venda a prazo para empresas e revisão de limite exigem dados e critérios diferentes. Identifique também quem assume o risco e quem responde pela decisão: o varejista, uma instituição parceira ou outra entidade da operação.
A escolha do motor de crédito começa pela responsabilidade sobre a política. Em 2026, use esse ponto para organizar a avaliação comercial, técnica e operacional. Uma demonstração precisa mostrar o caminho inteiro entre a proposta e a evidência da decisão.
O que define um bom motor de decisão de crédito
Use estes critérios antes de comparar soluções. Eles também orientam as perguntas da demonstração e o escopo de um piloto.
- Política controlada: você identifica a regra aplicada, sua versão e o responsável pela publicação. Alterações exigem revisão e testes proporcionais ao risco.
- Dados com contexto: o fluxo distingue informação ausente, consulta indisponível, dado divergente e resultado efetivamente negativo. Cada situação precisa de tratamento explícito.
- Exceções com alçada: propostas fora da regra seguem para uma fila com responsável, documentação e critérios de escalonamento. Alçada é o limite de autoridade para decidir.
- Evidência recuperável: o dossiê reúne os elementos usados na análise. A trilha registra o percurso da proposta e as intervenções relevantes.
- Integração operacional: a decisão retorna ao canal de venda, e o time consegue identificar falhas de processamento. Examine também reenvios e propostas duplicadas.
- Acompanhamento da carteira: a operação define quando reavaliar clientes e limites. Separe a decisão inicial do acompanhamento posterior da exposição.
Para KYC, verificação de identidade do cliente, e KYB, verificação de empresas, pergunte quais checagens alimentam a decisão. Confirme também como sinais de fraude e critérios de crédito recebem encaminhamentos distintos. Essa separação ajuda o analista a interpretar o motivo de uma pendência.
Opções de decisão de crédito em um olhar
A comparação abaixo organiza uma plataforma identificada e alternativas de implementação. Cada opção ocupa um cenário próprio. As limitações são responsabilidades que você precisa resolver no desenho da operação.
Vaas
- Melhor para: Unificar dados, regras e mesa humana
- Característica central: Infraestrutura de decisão para compliance, fraude e crédito
- Limitação principal: Exige definição da política e validação do fluxo da operação
Motor interno
- Melhor para: Manter controle técnico próprio
- Característica central: Lógica construída e mantida pela empresa
- Limitação principal: A empresa assume manutenção, integrações e governança técnica
Regras na plataforma de varejo
- Melhor para: Aplicar critérios simples no canal de venda
- Característica central: Decisão próxima do processo comercial
- Limitação principal: O escopo depende dos recursos da plataforma escolhida
Análise manual estruturada
- Melhor para: Tratar exceções com avaliação individual
- Característica central: Analista avalia documentos e registra a justificativa
- Limitação principal: Cada proposta depende da execução humana das etapas
Compare o que cada opção entrega e o trabalho que permanece com sua equipe. Aprovação automática, fila de exceções e trilha de decisão precisam aparecer no mesmo desenho operacional.
1. Vaas: melhor para decisão de crédito com dados e mesa humana
Vaas é uma infraestrutura de decisão para mercados regulados que reúne dados, regras de negócio, agentes de IA e mesa humana em fluxos auditáveis. A plataforma atende processos de compliance, prevenção a fraudes e crédito. No varejo, essa proposta se relaciona a operações que precisam coordenar essas disciplinas na análise de clientes e empresas.
Vaas é indicada para varejistas que precisam reunir dados, regras e mesa humana na decisão de crédito. O encaixe depende do risco da operação, do volume de terceiros e da necessidade de controlar fraude ou inadimplência.
Vaas: pontos favoráveis
- Reúne as disciplinas de compliance, prevenção a fraudes e crédito na mesma proposta de plataforma.
- Combina regras de negócio com tratamento humano de casos que exigem análise.
- Organiza fluxos auditáveis para sustentar a revisão das decisões.
- Inclui agentes de IA no processo; peça uma demonstração de como as evidências sustentam suas justificativas.
Vaas: limites de adoção
- Sua equipe precisa definir política, alçadas e critérios de encaminhamento.
- O encaixe com o canal de venda e as fontes necessárias precisa ser validado na demonstração.
- A responsabilidade regulatória e a aprovação da política permanecem com a operação responsável.
Melhor para: varejistas com necessidade de integrar dados e decisões, exposição relevante a risco e participação de diferentes equipes na análise.
Veredito: avance para um diagnóstico se sua decisão de crédito depende de consultas, regras e revisão humana distribuídas entre ferramentas. Leve um fluxo real e peça a reconstrução de uma proposta completa.
2. Motor interno: melhor para controle técnico próprio
Um motor interno executa a lógica de decisão construída pela própria empresa. A equipe define integrações, condições de aprovação, encaminhamento de exceções e registros. O controle técnico fica dentro da organização, junto com a responsabilidade por manter o sistema.
Essa alternativa exige uma relação clara entre risco e tecnologia. A política precisa virar regras executáveis, e cada mudança deve preservar o comportamento esperado da operação. Em 2026, inclua manutenção e governança no escopo desde a avaliação inicial.
Motor interno: pontos favoráveis
- Permite definir o comportamento técnico conforme os requisitos internos.
- Mantém a evolução da lógica sob responsabilidade da empresa.
- Oferece liberdade para desenhar integrações específicas.
Motor interno: limites de adoção
- A empresa assume construção, manutenção e tratamento de falhas.
- Versionamento, testes, permissões e trilha precisam entrar no projeto.
- A continuidade depende de documentação e responsáveis técnicos definidos.
Melhor para: operações com equipe técnica dedicada e requisitos próprios que justificam construir e manter a infraestrutura.
Veredito: avance apenas com responsabilidade técnica definida. Exija um plano para alterações de política, indisponibilidade de fontes e recuperação do histórico. Inclua a rotina de suporte na avaliação, além da entrega inicial.
3. Regras na plataforma de varejo: melhor para critérios simples
Nesta opção, você usa os recursos de regras disponíveis na plataforma que participa do processo comercial. A decisão fica próxima do cadastro, do pedido ou da concessão de condições de pagamento. O escopo precisa acompanhar as funções efetivamente disponíveis no sistema escolhido.
Avalie uma regra simples e uma exceção real. Observe onde a justificativa fica registrada, como o analista recebe a pendência e quem consegue alterar os critérios. Uma aprovação no canal precisa ter motivo recuperável para a equipe de risco.
Regras na plataforma de varejo: pontos favoráveis
- Mantêm a execução da regra próxima do processo de venda.
- Aproveitam o contexto operacional já presente no sistema, conforme seus recursos.
- Organizam critérios objetivos quando a política cabe nas funções disponíveis.
Regras na plataforma de varejo: limites de adoção
- Integrações e condições possíveis dependem da plataforma escolhida.
- Revisão humana, versionamento e histórico exigem confirmação específica.
- Novas exigências de risco precisam ser avaliadas contra os limites do sistema.
Melhor para: operações com critérios objetivos e escopo restrito, compatíveis com as funções comprovadas da plataforma comercial.
Veredito: mantenha a opção na avaliação enquanto a política couber no sistema. Peça demonstração do registro de alterações e do encaminhamento de pendências antes de aprovar o desenho.
4. Análise manual estruturada: melhor para exceções individualizadas
Na análise manual estruturada, o analista consulta informações, avalia documentos e registra a decisão conforme uma política. A consistência depende de um roteiro claro, evidências acessíveis e alçadas definidas. Essa abordagem também serve como referência para documentar etapas que serão automatizadas.
O uso recomendado aqui é a avaliação de casos que exigem interpretação individual. Defina o que constitui uma exceção e quais informações permitem resolvê-la. Isso evita que toda ausência de dado termine na mesma fila sem orientação.
Análise manual estruturada: pontos favoráveis
- Permite examinar documentos e contexto de cada caso.
- Ajuda a explicitar critérios ainda presentes apenas na experiência dos analistas.
- Mantém a justificativa humana ligada à decisão, quando o registro faz parte do procedimento.
Análise manual estruturada: limites de adoção
- Consulta, conferência e registro dependem da execução do analista.
- A consistência exige revisão de qualidade e orientação compartilhada.
- Planilhas e documentos dispersos exigem controles adicionais de acesso e histórico.
Melhor para: operações concentradas em exceções e análises individualizadas, com procedimentos documentados.
Veredito: mantenha como etapa de exceção bem definida. Para propostas repetitivas, documente os critérios e avalie sua execução por regras. Preserve a análise humana onde o contexto realmente participa da decisão.
Como comparar as opções na demonstração
Em 2026, peça que cada alternativa execute o mesmo roteiro de avaliação. Use dados fictícios ou adequadamente protegidos e registre os resultados esperados antes da apresentação. Assim, você compara o comportamento do fluxo com a sua política.
Proposta regular
Apresente uma proposta que atende aos critérios documentados. Peça a identificação dos dados consultados, da versão da regra e do resultado devolvido ao canal. Confira como você recupera a evidência depois da decisão.
Dados incompletos
Retire uma informação necessária e simule uma fonte indisponível. Observe se o fluxo distingue os dois eventos e qual encaminhamento aplica a cada um. Sua política deve especificar quando consultar novamente, solicitar documentação ou enviar à análise.
Exceção de alçada
Apresente uma proposta que exige autorização adicional. Confira quem recebe o caso, quais documentos ficam acessíveis e como a justificativa é registrada. Teste também o acesso de uma pessoa sem permissão para decidir.
Use esses 3 cenários de teste como roteiro mínimo proposto. Eles cobrem aprovação, insuficiência de informação e decisão fora da alçada regular. Acrescente situações próprias do seu produto de crédito.
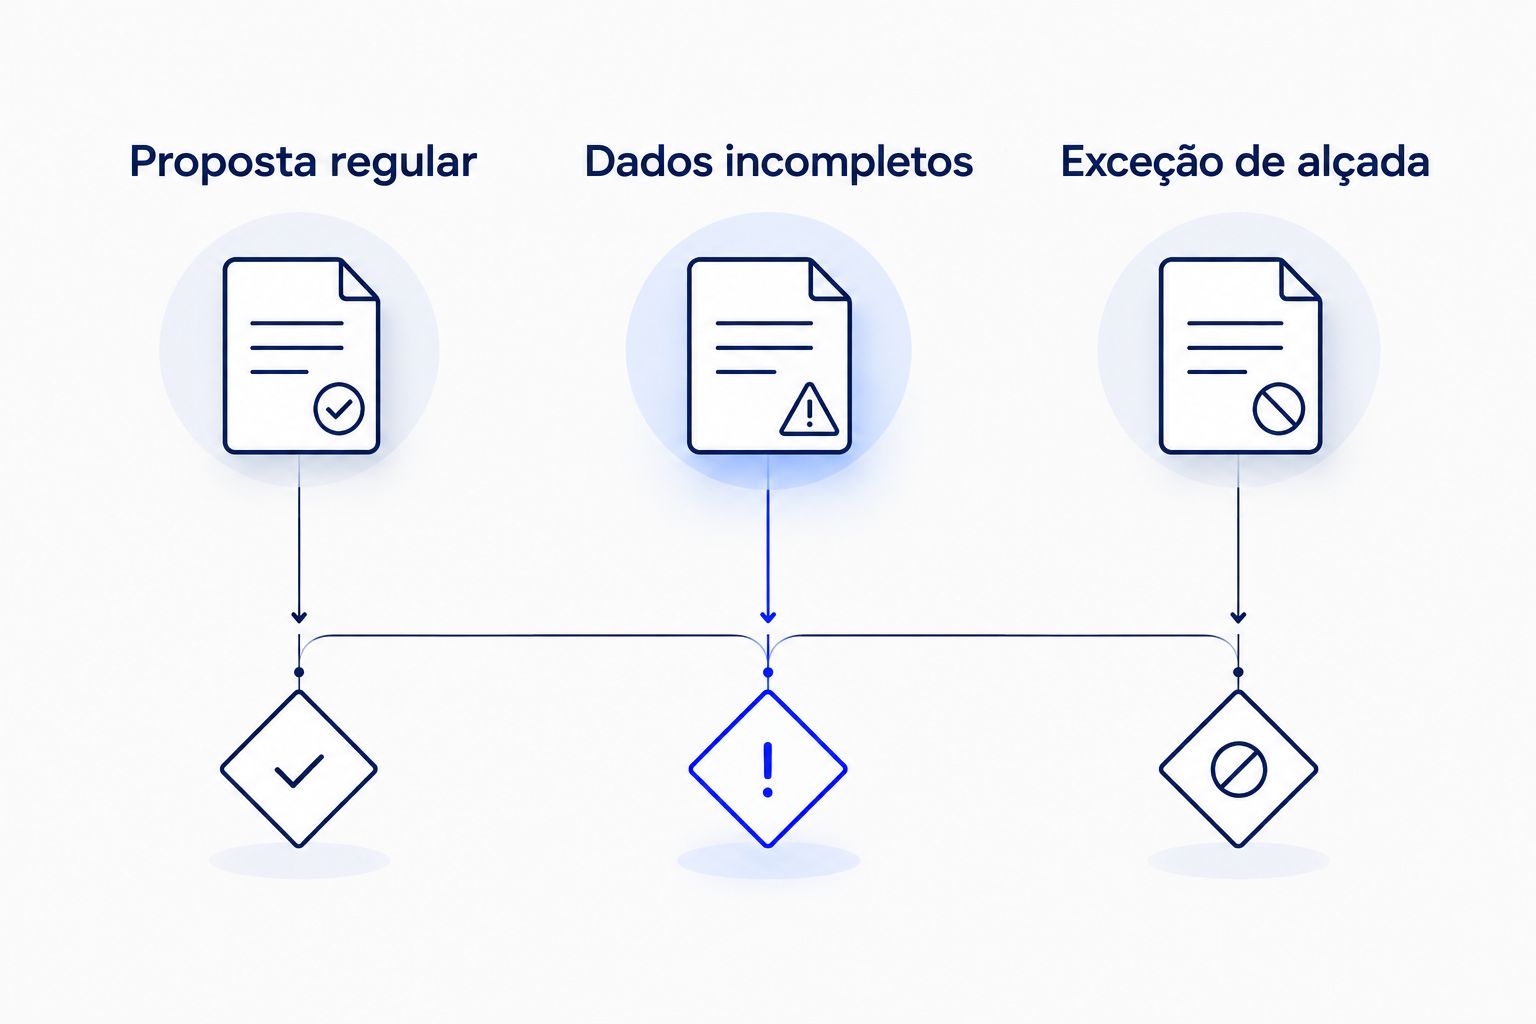
A demonstração precisa revelar como o fluxo trata decisões comuns e exceções.
Para testar uma mudança, prepare 2 versões da política com uma diferença documentada. Execute a mesma proposta em ambas e confira a explicação do resultado. O objetivo desse exercício é verificar controle de versão, sem pressupor qualquer ganho de desempenho.
Exija ainda 1 dossiê por decisão avaliada no roteiro. Dossiê é o conjunto de informações e evidências que sustenta o resultado. Defina quais documentos e registros entram nele conforme as necessidades da sua operação.
Como organizar a implantação
Escolha um fluxo inicial com responsável e resultado esperado definidos. Cadastro, concessão de limite e revisão de condições comerciais têm objetivos próprios. Documente o ponto de entrada, os dados necessários, as regras e a saída esperada antes de configurar a solução.
Distribua as responsabilidades entre risco, tecnologia e operação. O dono da política aprova critérios; tecnologia valida integrações e tratamento de falhas; a operação confirma fila, alçadas e rotina de análise. Formalize também quem autoriza uma nova versão.
Estabeleça indicadores a partir da sua realidade: tempo de decisão, propostas encaminhadas à mesa, falhas de consulta e decisões revisadas. Compare o piloto com a linha de base existente. Defina metas internas somente depois de verificar o que os registros permitem medir.
Avalie sua decisão de crédito
Leve sua política, suas exceções e seu fluxo de varejo para uma conversa com um especialista.
Como a seleção foi organizada
Esta seleção usa cenário de aplicação, controle da política, tratamento de exceções e responsabilidade pela manutenção. A ordem começa pela integração entre dados, regras e mesa humana e segue para alternativas com escopos distintos.
Os vereditos orientam o próximo passo da avaliação. A contratação depende de confirmar recursos, integrações, acesso às evidências e responsabilidades no fluxo escolhido. Use os mesmos casos de teste para todas as opções.
Qual motor de crédito você deve escolher?
Para varejistas que precisam coordenar dados, regras e revisão humana, comece pela avaliação da plataforma integrada. Se o requisito central é controle técnico próprio, examine a capacidade de manter um motor interno. Para políticas simples, confirme o escopo das regras na plataforma comercial.
Em 2026, encerre a seleção com uma proposta rastreável de ponta a ponta. Você deve conseguir explicar o resultado, identificar a política aplicada e recuperar as evidências. Escolha a opção cujo fluxo demonstrado atende aos requisitos documentados da sua operação.
Perguntas frequentes
Qual é o melhor motor de decisão de crédito para o varejo em 2026?
O melhor motor é aquele que executa sua política com dados adequados, tratamento de exceções e evidências recuperáveis. Vaas é indicada para avaliar a integração entre dados, regras e mesa humana em operações de risco.
Motor de crédito e consulta a bureau são a mesma coisa?
São componentes com funções diferentes. A consulta fornece informações; o motor aplica critérios aos dados e define aprovação, recusa ou encaminhamento para análise.
Preciso automatizar todas as propostas de crédito?
Você deve definir quais propostas atendem a regras executáveis e quais exigem análise humana. Documente os critérios de encaminhamento e a alçada responsável pelas exceções.
Como comparar uma plataforma com um motor interno?
Compare execução da política, integrações, evidências e responsabilidade pela manutenção. No motor interno, inclua construção, suporte, testes e governança técnica no escopo da avaliação.
KYC e prevenção a fraudes entram na decisão de crédito?
Essas verificações podem alimentar o fluxo conforme o produto, o risco e as exigências aplicáveis. Defina tratamentos próprios para identidade, sinais de fraude e capacidade de pagamento.
O software garante conformidade regulatória?
O software apoia a execução e o registro dos processos. A operação responsável precisa definir controles, verificar a aplicabilidade das normas e manter a governança da política.
O que devo levar para uma demonstração?
Leve a política vigente, um fluxo de propostas e exemplos protegidos de decisões comuns e exceções. Inclua requisitos de integração, alçadas e evidências que sua equipe precisa recuperar.
Um último ponto
Teste o que acontece quando uma informação chega depois da decisão. Defina se o novo dado exige reanálise, revisão de limite ou registro complementar. Inclua quem autoriza a mudança e como o histórico permanece acessível.
Esse exercício conecta concessão de crédito e acompanhamento da carteira. Leve-o para o diagnóstico, mesmo se você ainda estiver explorando opções: ele ajuda a explicar o controle de que sua operação precisa.